交易即开票离你有多远?两条通道,决定你要花多少时间
「交易即开票」这个词,从 2026 年 6 月那份公告之后开始高频出现。
但我们在和企业沟通时发现,一个基础概念经常被混淆——很多人以为「交易即开票」就是「乐企联用」。
这两个词不是一回事,而且这个混淆会直接导致路径选错、时间白花。
票据与申报表(场景示意图)
一、先把两件事分开
用一个比喻:
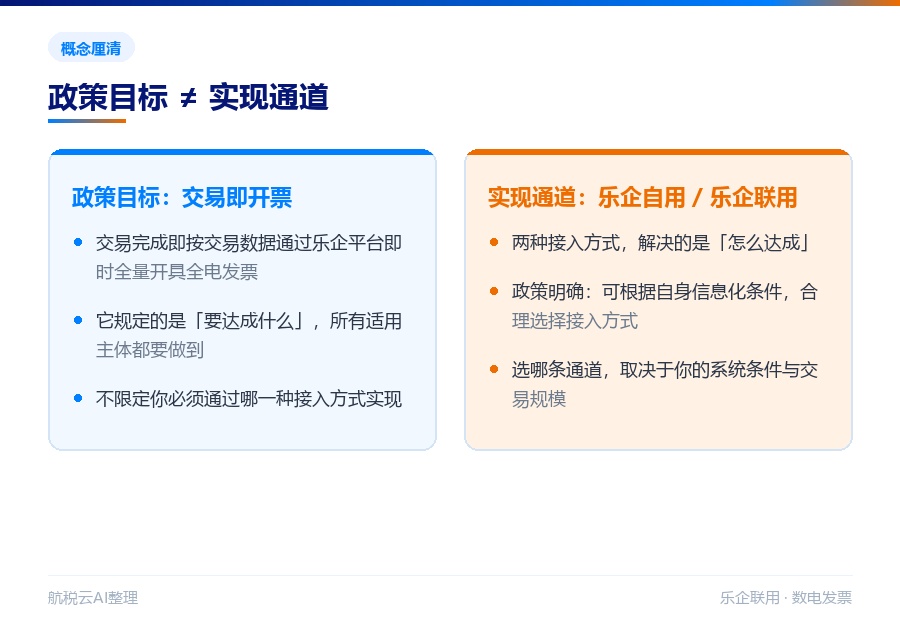
「交易即开票」是目标,是要到达的楼层;「乐企自用」和「乐企联用」是两部电梯。
概念厘清:目标与通道
根据税务总局的公告和上海等地税务机关的解读:
- 1「交易即开票」 是一项征管模式要求——成品油零售加油站完成销售交易后,按照交易数据通过税务部门乐企平台即时向购买方全量开具全电发票。它是「要达成什么」。
- 2「乐企自用」/「乐企联用」 是两种接入方式——它是「怎么达成」。
政策并没有指定你必须走哪一部电梯,而是明确:过渡期内,加油站可根据自身信息化条件,合理选择「乐企自用」或「乐企联用」的接入方式。
理解了这一层,后面的选择就顺了。
二、两条通道的门槛,差别在哪里
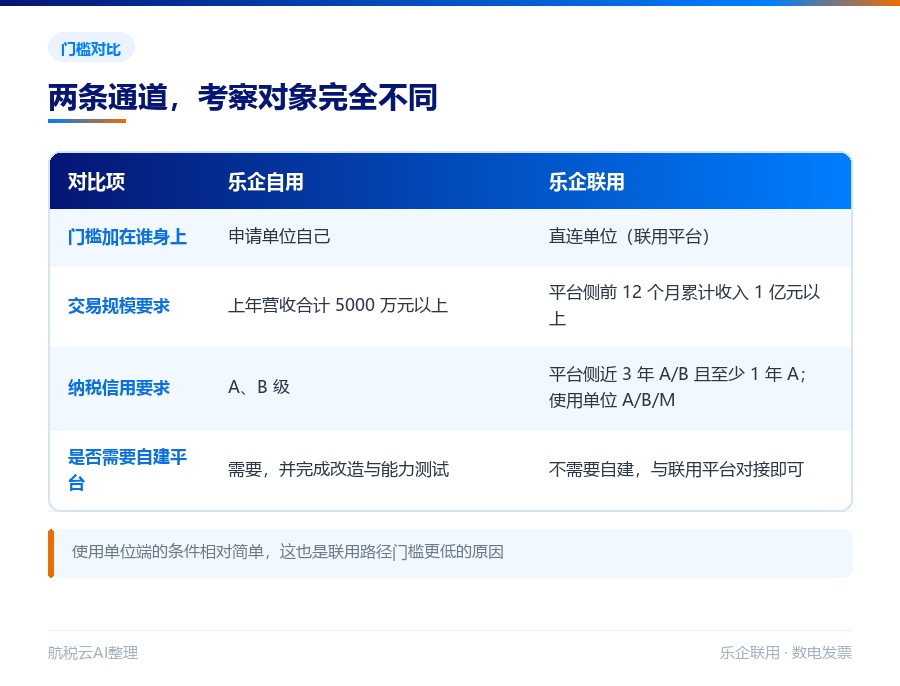
这是真正决定成本和周期的部分。需要特别提醒的是:两条通道的准入门槛考察的对象完全不同。
乐企自用与乐企联用的门槛对比
乐企自用:门槛考察的是「你自己」
乐企自用,是申请单位通过自有直连平台,为本单位及下属单位提供数电发票使用、税费申报等服务。下属单位包括集团企业成员、分支机构、股权控制单位等。
适用的企业需要具备自有信息系统,并满足相应的接入条件。以北京税务机关发布的乐企自用规范指引为例,直连单位的基本条件包括:
- 1已纳入数电票开票试点纳税人范围
- 2纳税信用级别为 A、B 级
- 3本企业及同时请求成为其使用单位的企业上一年度营业收入合计 5000 万元以上
- 4本企业及同时请求成为其使用单位的企业,发起接入请求月度前 12 个月累计发票开票量及受票量合计不低于 5 万份,或累计开受票份数低于 5 万份但开票金额不低于 5 亿元
- 5近三年内不存在税务机关确定的重大税收违法行为
- 6具备专业的信息化建设、服务、运维能力,自有信息系统具有软件著作权、使用权或相关授权
同时,技术上必须按税务机关要求保存数据并内嵌风险控制规则,向税务机关开放接口供在线查验。
更关键的是改造工作量:选择乐企自用方式的加油站,需要按照技术标准对加油机管理系统、零售管理系统、收银系统等进行改造并接入乐企平台。这是一次自建工程。
补充一句:如果所属集团总部已经接入乐企平台,下属加油站可以通过集团的乐企自用方式实现「交易即开票」,无需自己再走一遍流程。这是最省事的情形,建议先跟集团确认。
乐企联用:门槛考察的是「平台」
乐企联用,是在实现乐企自用的基础上,向依托其自有信息系统开展交易活动、但没有控制关系的使用单位提供数电发票使用、税费申报等服务。
这里有个关键区别:那些高门槛(注册资本、交易规模、纳税信用等级)是加在「直连单位」也就是联用平台身上的,不是加在使用单位身上的。
使用单位需要满足的条件相对简单:
- 1依托直连单位自有信息系统开展交易或资金收付等活动
- 2纳税信用级别为 A 级、B 级或 M 级(不参与纳税信用评价的除外,如个体工商户、非独立核算分支机构等)
- 3被邀请接入时,未被税务机关认定为风险纳税人
对加油站来说,走联用路径不需要自建直连平台,不需要自己完成乐企规则嵌入与能力测试,而是与已具备开票能力的联用平台做系统对接,把交易数据传递过去。
公告解读里的例子说得很清楚:加油站 B 不具备乐企自用的接入条件和系统改造能力,不能通过乐企自用实现「交易即开票」,那么 B 可以接入具备开票能力的乐企联用平台 C,实现交易完成后即时开具发票。
这就是两条通道的本质区别:一条是自己修电梯,一条是坐已经建好的电梯。
三、走联用路径,实际要改动的是什么
不用自建平台,不代表什么都不用做。公告解读明确了改造范围:
选择乐企联用方式的加油站,应当对收银系统或者零售管理系统进行改造,使系统能够将加油机报税口、加油机屏显、加油机编码器等产生的交易数据向乐企联用平台传输,即时开具发票。
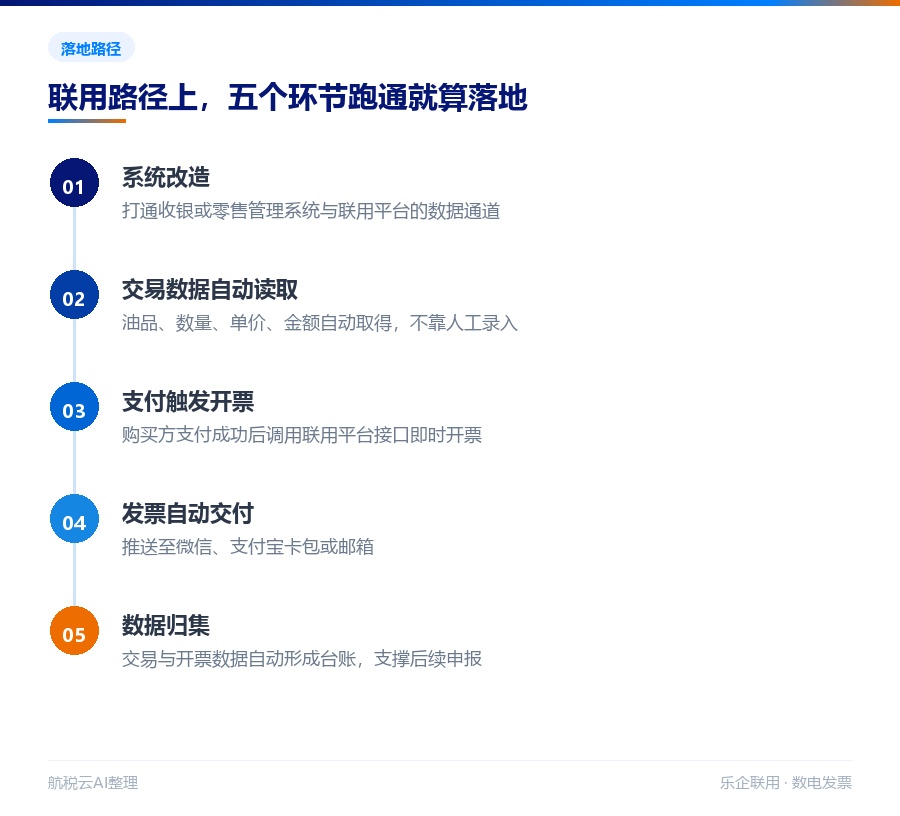
联用路径的落地环节
整个链路是这样跑起来的:
- 1系统改造——打通收银或零售管理系统与联用平台的数据通道
- 2交易数据自动读取——油品、数量、单价、金额从交易过程中自动取得,不靠人工录入
- 3支付触发开票——购买方扫码支付成功后,系统调用联用平台接口即时开票
- 4发票自动交付——推送至微信、支付宝卡包或邮箱
- 5数据归集——交易与开票数据自动形成台账,支撑后续申报
改造量取决于你现有系统的完整度。公告解读给了两个不同起点的例子:
- 1有完整零售管理系统的,做嵌入式改造,通过接口自动读取并传输加油机报税口数据
- 2只有收银系统的,通过对收银系统改造,实现加油枪、油品和单价的初始化对应配置
这也是为什么在选服务商之前,先把自己现有系统盘清楚,比先问价格更重要。
四、「交易即开票」正在铺开的行业,比你以为的多
很多人以为这是成品油行业的专项政策。实际上,在成品油之外,这项模式已经在多个高频消费场景落地。
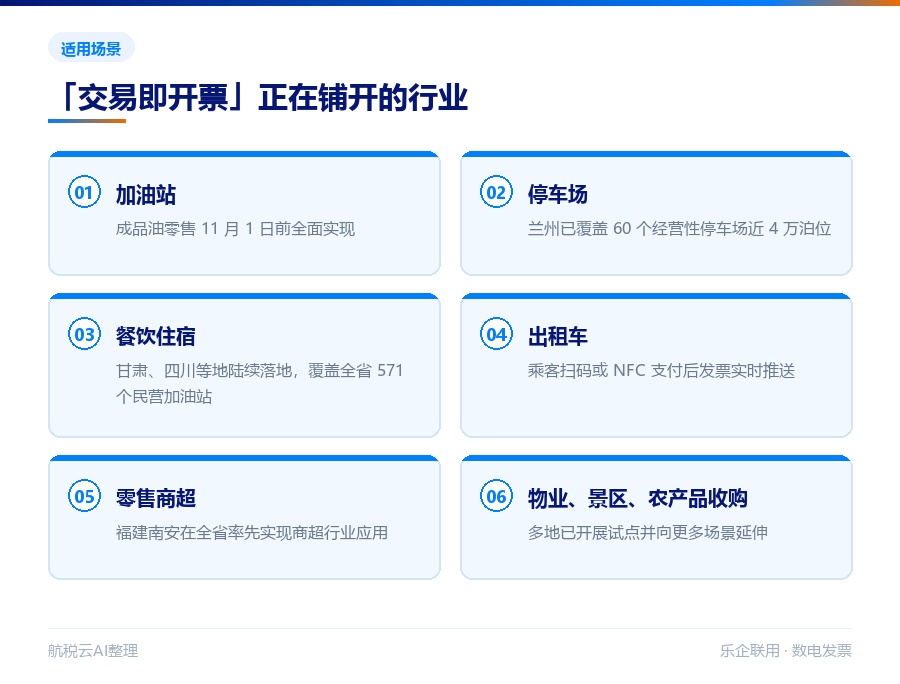
交易即开票已落地的场景
据中国税务报报道,「交易即开票」在出租车、餐饮、零售、停车、医疗等高频消费场景也正在加速落地。长三角税务部门联合发布的试点企业税务合规典型案例,就覆盖了加油、线上购物、诊疗缴费等多元消费场景。
从各地税务机关公开的落地情况看,场景还在持续扩展:
- 1停车——兰州市在智慧停车领域实现「支付即开票」覆盖,涉及 60 个经营性停车场的近 4 万个泊位及超过 1.1 万个路边公共泊位
- 2餐饮住宿——甘肃、四川等地在餐饮、住宿行业落地,甘肃全省成品油零售行业已有 571 个民营加油站上线该服务
- 3出租车——四川内江等地乘客通过扫码或 NFC 支付车费后,发票实时推送
- 4零售商超——福建南安在全省率先实现商超行业「支付即开票」
- 5物业、景区、农产品收购、再生资源回收等场景也在陆续推开
如果你的业务属于「高频、小额、客户分散」这一类,那么提前做好技术准备是有意义的——这类场景恰恰是「交易即开票」最能发挥效率优势的地方。
五、从我们的实践看,落地要做好这几件事
结合各地公开的落地做法,一个能真正跑起来的联用方案,需要覆盖四个层面:
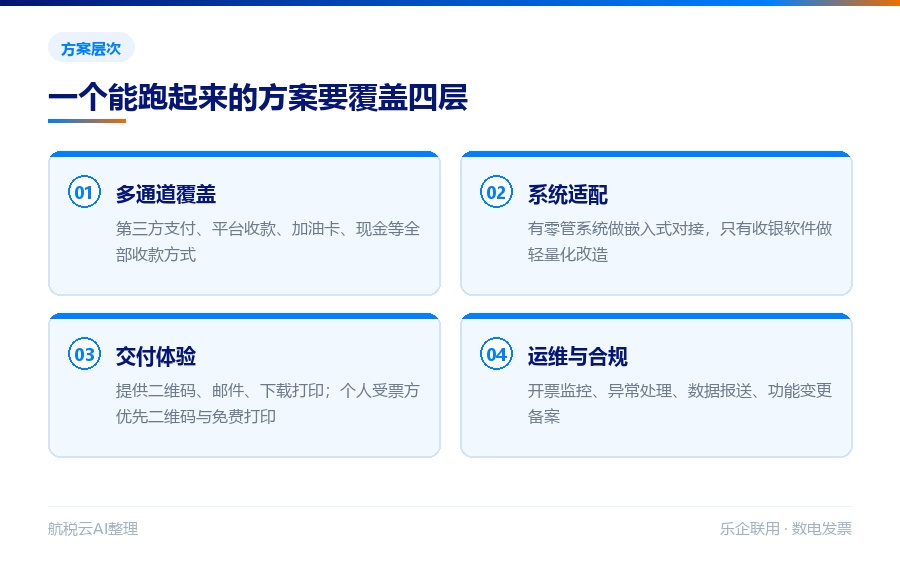
联用方案需要覆盖的四个层面
第一,多通道覆盖。 政策要求覆盖第三方支付平台、互联网平台、加油卡、现金、赊销、对公转账等多种收款方式。目前联用通道已包括微信、支付宝、银联、工商银行、招商银行、乐刷、拉卡拉、星驿付等多家平台。方案必须做到「哪种方式付款,都能开票」,而不是只覆盖线上扫码那一部分。
第二,系统适配。 有零管系统的做嵌入式对接,只有收银软件做轻量化改造。适配方案要基于现场设备实际情况定,不能一套模板套所有站。
第三,交付体验。 按规范指引要求,应提供二维码、电子邮件、下载打印等多种交付方式;受票方是个人的,应优先提供二维码下载、发票免费打印,不得限定电子邮件作为唯一交付方式。开票时也不得额外采集与交易无关的信息。
第四,运维与合规。 改造完成只是开始。发票开具情况要有人监控,异常要有处理路径,涉税数据要按要求报送,功能调整要在规定期限内备案。
一个容易被忽略的细节:收款码
公告第九条专门强调,税务机关严厉查处成品油零售加油站使用非本单位收款码等各类规避税收监管的行为。
这一条之所以重要,是因为「交易即开票」的技术前提是交易数据与支付数据能对上。用非本单位收款码收款,等于在链路上开了个洞——数据对不上,票就开不出,或者开出来的与真实交易不匹配。
所以在做系统改造的同时,建议把收款渠道一并理清楚。
六、上线前,用这张清单自查一遍
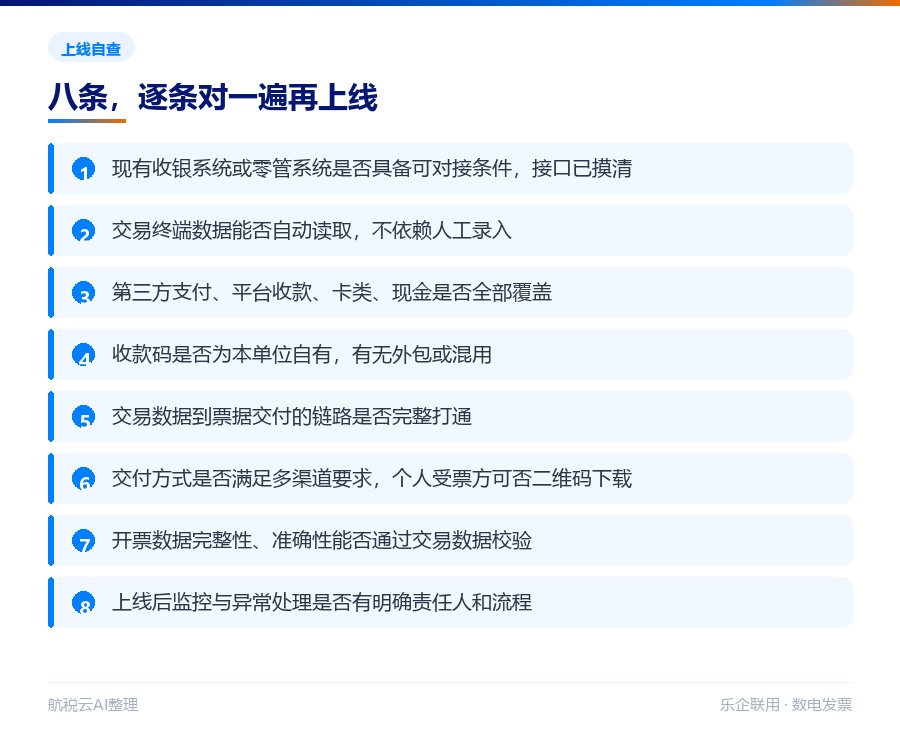
上线前自查清单
- 1现有收银系统或零售管理系统是否具备可对接的条件,接口情况是否已摸清
- 2加油机(或业务终端)的数据能否自动读取,不依赖人工录入
- 3第三方支付、平台收款、卡类、现金等全部收款方式是否都在覆盖范围内
- 4收款码是否为本单位自有,有无外包或混用
- 5交易数据传递到票据交付的链路是否完整打通
- 6发票交付方式是否满足多种渠道要求,个人受票方是否可二维码下载
- 7开票数据的完整性与准确性是否能通过交易数据校验
- 8上线后的监控与异常处理是否有明确责任人和流程
写在最后
回到最开始那个比喻。
「交易即开票」是要到达的楼层,「乐企自用」和「乐企联用」是两部电梯。 选哪一部,取决于你有没有能力、有没有必要自己修电梯。
如果所属集团已经接入乐企,最省事的路径是跟着集团走;如果具备自有系统、交易规模达标,自用是长期更可控的选择;如果既不具备自用条件、也不想投入自建,那么选择一家已完成乐企联用平台对接、覆盖全支付通道、能落地运维的服务商,是更现实的路径。
政策给了过渡期,但过渡期是用一天少一天的。先把路径定下来,比先纠结价格重要得多。
· · ·
本文依据《国家税务总局关于在成品油零售领域全面推广「交易即开票」有关事项的公告》(国家税务总局公告 2026 年第 11 号)及其官方解读、国家税务总局上海市税务局《关于乐企联用的规范指引(试行)》、国家税务总局北京市税务局《关于乐企自用直连服务的规范指引》、中国税务报及各地税务机关公开报道整理。各项条件的适用以主管税务机关审核口径为准,本文仅供参考,不构成税务意见。
