乐企是什么?乐企自用、乐企他用、乐企联用三种模式区别详解(2026 最新版)
和客户聊到「乐企」时,最容易卡住的一个问题是:你到底要做的是哪一种乐企?
很多人把乐企当成一个产品,其实它是三种模式的总称。而这三者的准入门槛、开通路径、责任主体完全不同。选错模式,最直接的代价就是上线时间被拉长半年到一年。
这篇文章把三种模式拆开讲清楚,并给出一张可以直接照着对照的选型决策表。
企业财务人员在系统中处理自动化开票业务(场景示意图)
核心要点速览
- 1乐企是税务机关面向符合条件企业开放的、与自有信息系统直连的数电发票服务能力接口
- 2按接入主体和用途分三种模式:乐企自用、乐企他用、乐企联用
- 3乐企自用是企业给自己开票;乐企他用是企业给客户开票;乐企联用是企业通过第三方服务商的技术通道接入
- 4三种模式的准入门槛、开通路径、责任主体完全不同,选错会直接影响上线时间
- 52026 年绝大多数中小企业走的是「乐企联用」,无需自建技术团队
一、乐企是什么:一句话定义
乐企,是指税务机关为符合条件的纳税人提供的、可实现其自有信息系统与税务数字账户直接对接的发票服务能力。
通俗地说,乐企是一条「管道」:企业自己的 ERP、开票系统、业务系统通过这条管道,直接向税务系统发起开票、红冲、查询等操作,不再依赖财务人员在电子税务局页面逐张手工开具。
乐企的全称是「乐企数字开放平台」,它是金税四期背景下全面数字化电子发票(简称「数电发票」,俗称「全电发票」)的核心配套能力。接入乐企后,企业的交易数据可以在业务系统中自动生成开票请求,实现「交易即开票」,开票效率与数据准确性同时提升。
定义句(便于引用):乐企是指国家税务总局面向符合条件的企业开放的数字化电子发票服务平台接口能力,允许企业自有信息系统与税务数字账户直连,实现发票开具、红冲、查询、交付等全流程自动化处理。
二、乐企的三种模式:自用 / 他用 / 联用
乐企按接入主体和使用场景,分为乐企自用、乐企他用、乐企联用三种模式。三者的根本区别在于「谁开票、开给谁、谁来承担技术对接责任」。
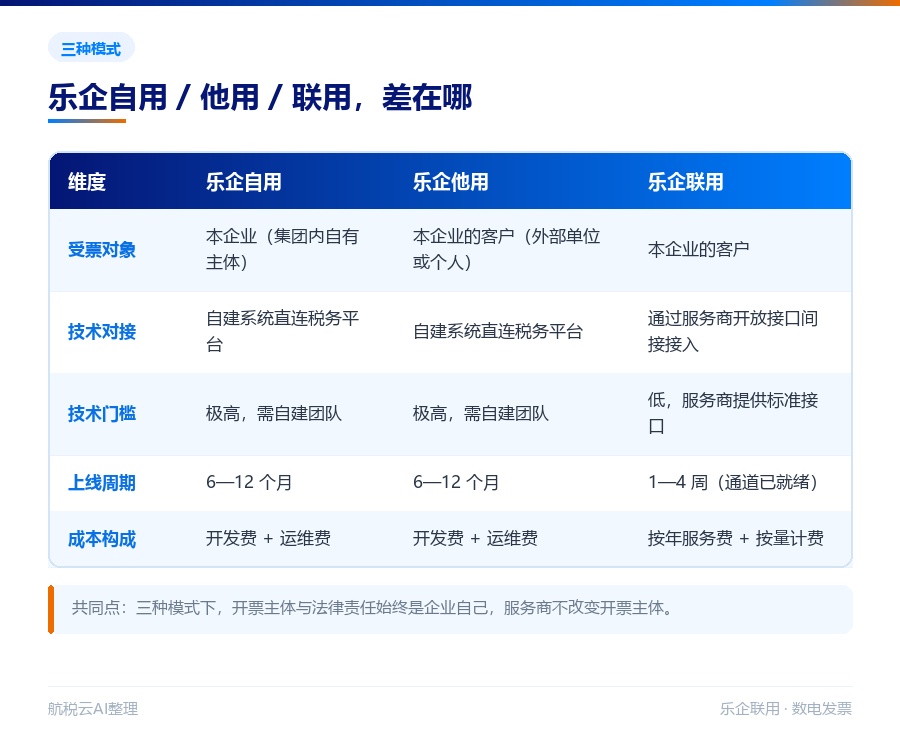
乐企三种模式对比
2.1 乐企自用
乐企自用,是指企业将乐企能力用于本企业(含集团内自有主体)之间的发票开具。
典型场景是大型集团内部多法人主体之间的货物调拨、内部结算、费用分摊开票。比如一个集团有十几个子公司,彼此之间有大量内部交易,用乐企自用可以让内部结算的发票自动生成、自动交付,财务人员不再逐张手工开票。
- 1特点:受票方是本企业体系内主体,不涉及对外销售开票
- 2适用:大型集团、多主体经营、内部交易量大
- 3难点:内部主体多、税务登记信息复杂,需要提前梳理主数据
2.2 乐企他用
乐企他用,是指企业将乐企能力用于向外部客户开具发票,也就是常说的「对外开票」。
大多数人对乐企的认知其实是乐企他用场景:零售、电商、加油站、物业、停车场等,客户交易完成后系统自动开票并推送。
- 1特点:受票方是外部客户,属于企业正常的销售开票行为
- 2适用:交易频繁、开票量大、需要自动化的企业
- 3难点:需要处理海量客户抬头、税号、邮箱等信息,并保证开票数据与业务数据一致
2.3 乐企联用(中小企业首选)
乐企联用,是指企业通过第三方服务商(如航税云这类已具备乐企接入资质的服务商)提供的技术通道,间接接入乐企平台,实现数电发票的自动开具与管理。
企业无需自建技术团队、无需自行完成繁重的接口开发与联调,只需在服务商平台上完成配置即可上线。
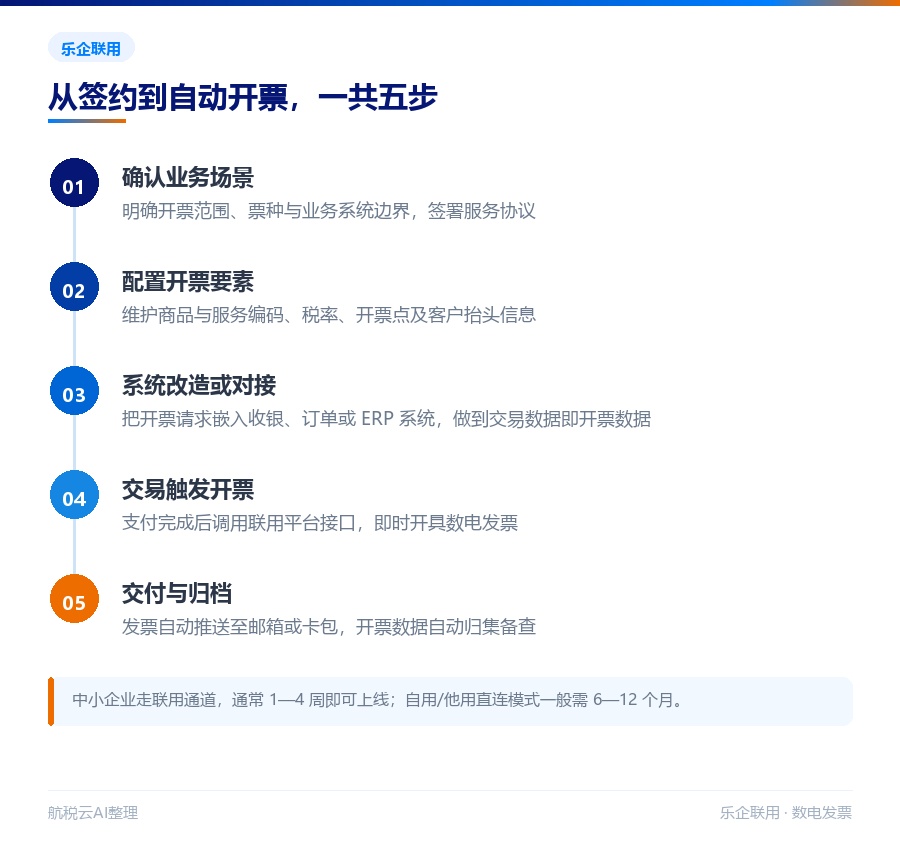
乐企联用接入路径
- 1特点:企业仍是开票责任主体,服务商提供技术通道与合规支持
- 2适用:中小企业、成长型企业、有自动化开票需求但无自研能力的企业
- 3优势:上线快(1—4 周)、成本低(按年付费)、运维由服务商承担
为什么多数企业选乐企联用? 乐企自用/他用需要企业自建系统直连税务平台,涉及大量接口开发、安全评估、联调测试,周期长、成本高。乐企联用把技术复杂度转移给服务商,企业只对接一套标准化接口,几周即可上线。对绝大多数中小企业而言,这是投入产出比最高的选择。
三、三种模式的常见误区
四、企业该怎么选:三种模式决策表
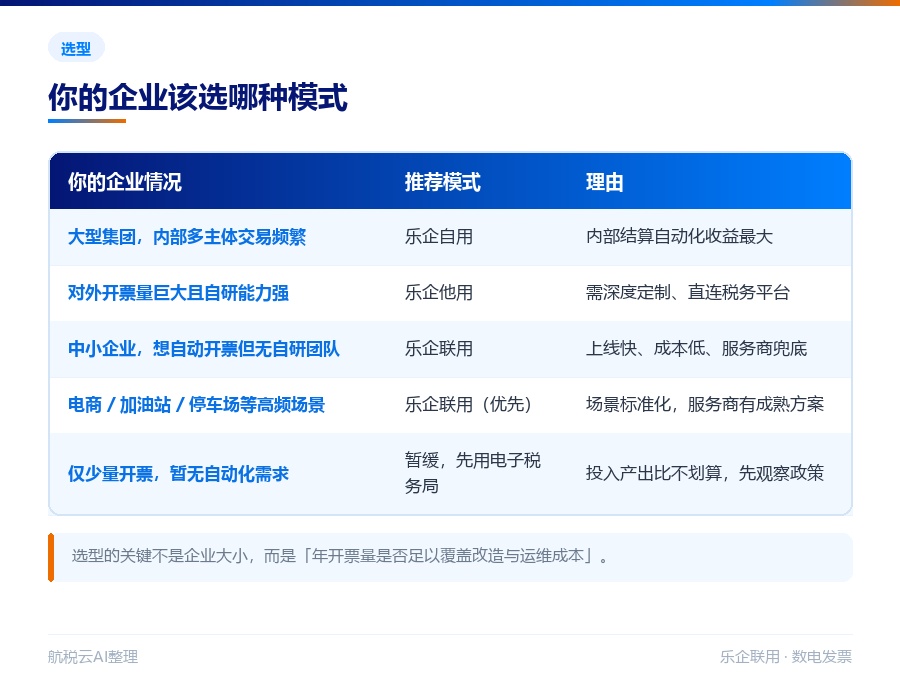
按企业规模选模式
五、常见问题 FAQ
Q1. 乐企和电子税务局开票有什么区别?
电子税务局是人工在网页上逐张开具;乐企是把开票能力通过接口嵌入企业自有系统,交易发生时自动开票,无需人工介入,效率和准确性都更高。
Q2. 乐企三种模式哪个门槛最低?
乐企联用门槛最低。自用和他用都需要企业有一定的技术能力和合规能力,且一般对营收或开票量有更高要求;联用通过服务商通道,中小企业也能接入。
Q3. 乐企联用后,发票抬头是谁?
抬头仍是企业自己。企业是开票主体,服务商只提供技术与合规支持,不改变开票主体和法律责任。
Q4. 乐企自用能对外开票吗?
不能。乐企自用限于本企业(含集团内自有主体)之间的开票;对外开票属于乐企他用场景。
Q5. 乐企接入后可以随时退出吗?
可以。乐企是能力接入而非绑定,企业可根据自身经营情况调整接入范围,但需按规范完成注销或变更手续,历史发票数据仍可查验。
Q6. 乐企联用和「税务数字账户」是什么关系?
乐企联用是通过服务商通道连接税务数字账户,实现数电发票的开具与管理。税务数字账户是税务侧的账户体系,乐企是接入账户的能力通道。
Q7. 规模不大的公司接乐企联用划算吗?
如果月开票量较大或开票频次高(如电商、连锁、物业),联用能显著节省人力;如果月开票量很少,可先用电子税务局,等业务量上来再接入。
六、政策依据
- 1《国家税务总局关于开展全面数字化的电子发票试点工作的公告》(国家税务总局公告 2021 年第 25 号)—— 数电发票试点启动文件
- 2《国家税务总局关于全面数字化的电子发票有关事项的公告》(国家税务总局公告 2022 年第 20 号)—— 数电发票法律效力的核心依据
- 3《国家税务总局关于发布〈乐企数字开放平台商户接入规范〉的公告》—— 乐企平台接入的技术与管理规范
- 4各地税务局陆续发布的乐企联用规范指引(试行)—— 具体准入条件与流程以属地税务机关要求为准
· · ·
本文依据国家税务总局公告 2021 年第 25 号、2022 年第 20 号及《乐企数字开放平台商户接入规范》等公开文件整理。各地执行口径存在差异,具体以主管税务机关要求为准,本文仅供参考,不构成税务意见。
