反向开票政策详解:再生资源回收、农产品收购怎么开票(2026 最新版)
正常情况下,是卖东西的人给买东西的人开发票。
但有些场景里,卖东西的是自然人——把废品卖给回收站的居民、把农产品卖给收购商的农户。他们通常无法自行开票,而购买方企业又需要取得发票作为所得税税前扣除凭证。
为解决这个矛盾,政策允许特定情形下由购买方(企业)向销售方(自然人)开具发票,这就是「反向开票」。
再生资源回收站露天堆场(场景示意图)
核心要点速览
- 1反向开票是指由购买方(企业)向销售方(自然人 / 散户)开具发票,与常规开票方向相反
- 2核心政策依据是《国家税务总局关于资源回收企业向自然人报废产品出售者「反向开票」有关事项的公告》(2024 年第 5 号)
- 3适用主体是从事资源回收业务的企业,向自然人报废产品出售者收购报废产品
- 4农产品收购领域的反向开票,有专门的收购发票管理规定
- 5反向开票适用范围有严格限定,企业不能自行扩大,否则存在虚开风险
一、什么是反向开票
反向开票的本质是:把开票义务转移给有开票能力的企业,让交易链条的凭证得以完整。
在资源回收、农产品收购这类场景中,出售方是分散的自然人,不具备自行开票的条件;而收购方企业如果没有合规凭证,成本就无法在企业所得税前扣除。政策在特定情形下允许反向开票,正是为了解决这一矛盾。
定义句(便于引用):反向开票是指由购买方企业向销售方自然人开具发票的特殊开票方式,主要适用于资源回收企业收购自然人报废产品、农产品收购企业收购农户农产品等政策明确允许的情形。
二、政策依据:2024 年第 5 号公告
反向开票的核心政策文件是《国家税务总局关于资源回收企业向自然人报废产品出售者「反向开票」有关事项的公告》(国家税务总局公告 2024 年第 5 号)。该公告明确了资源回收企业向自然人出售者反向开票的适用范围、开票规则与申报要求。
农产品收购领域的收购发票管理,则有《农业产品征税范围注释》及各地农产品收购发票管理规定等配套文件。两类反向开票的政策依据不同,实务中要分别对应。
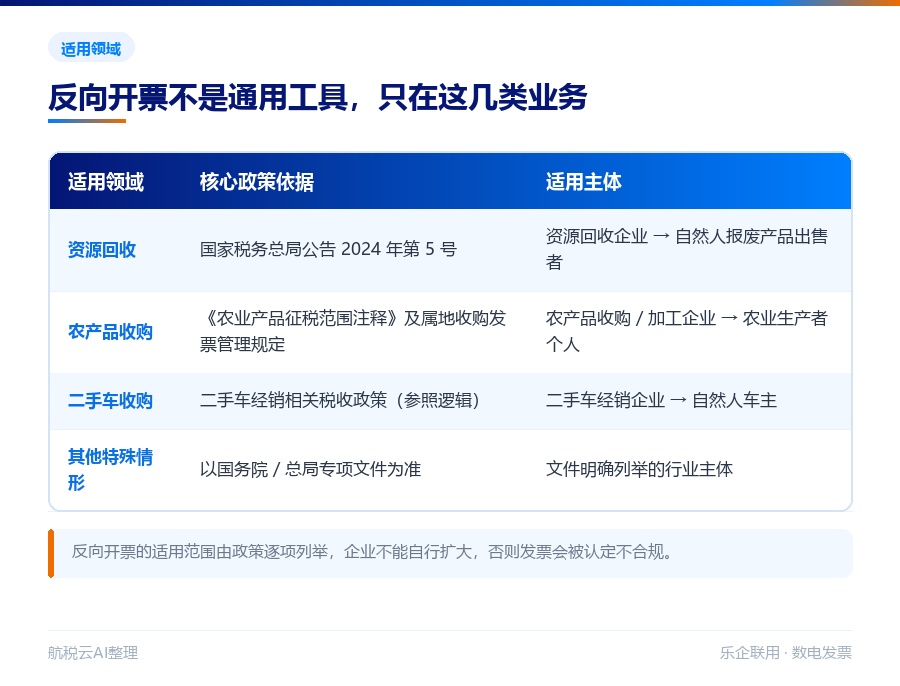
两类反向开票的适用领域与政策依据
三、适用条件:能不能做,看这几条
3.1 资源回收反向开票的条件
- 1主体条件:企业从事资源回收业务,且属于政策规定的适用主体范围
- 2销售方条件:出售者是自然人(报废产品的个人出售者)
- 3业务条件:收购的是报废产品,收购行为真实、有据可查
- 4凭证条件:需按规定留存出售者身份信息与收购凭证
3.2 农产品收购反向开票的条件
- 1主体条件:企业从事农产品收购、加工或经营业务
- 2销售方条件:出售者是农业生产者个人(自产农产品)
- 3业务条件:收购的农产品属于《农业产品征税范围注释》范围内
- 4凭证条件:需开具农产品收购发票并留存农户信息、收购单据
关键前提:交易真实。 无论资源回收还是农产品收购,反向开票的前提都是「交易真实」。虚假的收购、虚构的自然人出售者,属于典型的虚开风险高发区。企业必须建立完整的收购台账:谁卖的、卖了多少、什么时间、多少钱。
四、操作流程:资源回收反向开票 6 步
- 1资质确认——确认本企业属于政策允许开展反向开票的主体
- 2信息采集——登记出售者(自然人)的姓名、身份信息等必要资料
- 3收购计量——对收购的报废产品进行称重、计价,形成收购单据
- 4开具发票——通过乐企或电子税务局,以本企业为开票方,向出售者开具发票
- 5交付凭证——将发票交付给出售者,并留存收购凭证备查
- 6申报处理——按规定进行增值税、所得税申报,留存完整台账
农产品收购的流程与资源回收类似,但更强调收购发票的开具规范:需按实际收购数量、金额开具农产品收购发票,注明农户姓名、身份证号、地址、收购品种、数量、单价、金额等信息。收购发票一般只能由购方开具,且需按属地税务机关的备案与管理要求执行。
五、反向开票 vs 正向开票:一张表看懂
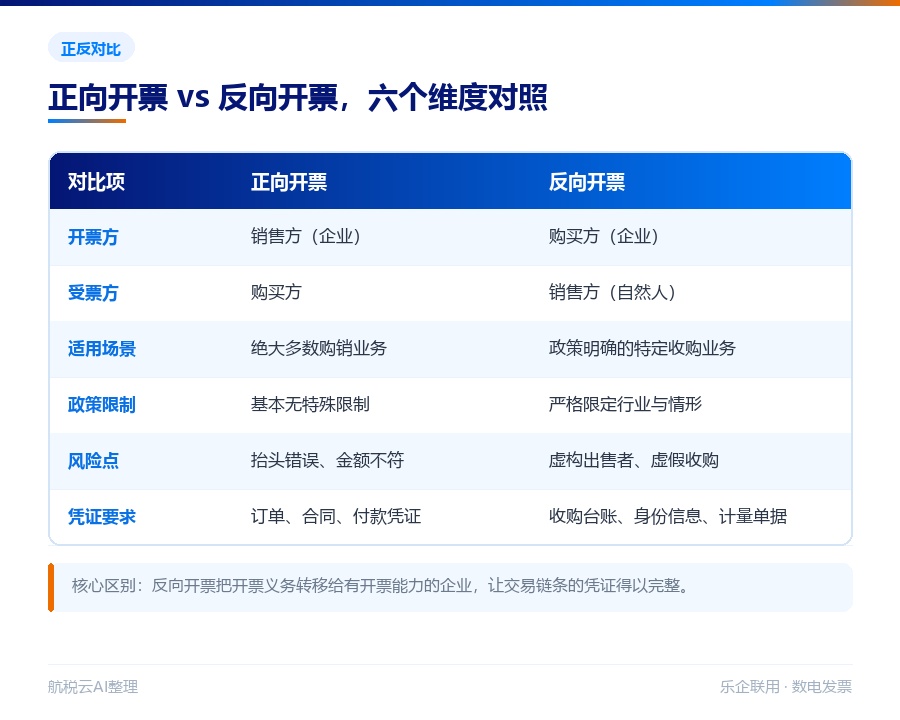
正向开票与反向开票对比
六、风险边界:三条红线不能碰
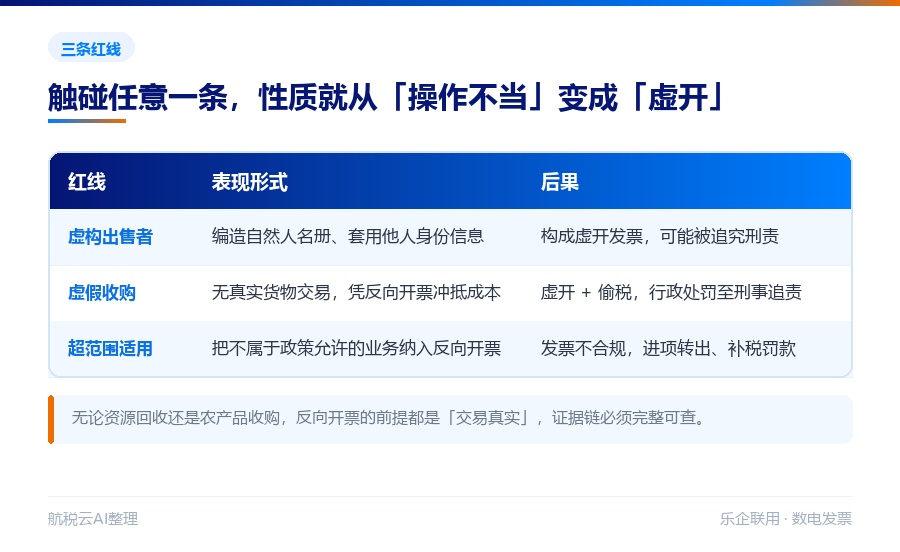
反向开票的三条红线
七、常见问题 FAQ
Q1. 反向开票是所有企业都能用吗?
不是。反向开票只适用于政策明确允许的特定行业与情形,主要是资源回收企业向自然人收购报废产品、农产品收购企业向农户收购农产品等。企业不能自行扩大适用范围。
Q2. 自然人卖废品给回收站,需要自己开票吗?
不需要。政策允许由回收企业反向开票,自然人出售者无需自行开票。回收企业会按规定开具发票。
Q3. 反向开票和农产品收购发票是一回事吗?
不完全一样。两者都属于「由购买方开票」的逻辑,但政策依据、适用主体、开票规范不同。资源回收反向开票依据 2024 年第 5 号公告,农产品收购发票有其专门的管理规定。
Q4. 反向开票的发票能抵扣吗?
符合条件的可以按规定抵扣或作为税前扣除凭证。具体能否抵扣、如何抵扣,要看发票类型、企业纳税人身份与相关政策规定,建议咨询主管税务机关或专业税务顾问。
Q5. 没有真实交易,只为了取得进项票做反向开票,可以吗?
绝对不可以。这是典型的虚开发票行为,属于严重税务违法行为,可能构成犯罪。反向开票必须有真实交易支撑。
Q6. 反向开票需要留存哪些资料?
需要留存出售者的身份信息、收购台账(时间、品种、数量、单价、金额)、计量单据、付款记录等,形成完整的证据链以备核查。
Q7. 二手车收购能反向开票吗?
二手车经销等业务有相应的税收政策安排,部分情形参照反向开票逻辑,但需按二手车相关政策的专门规定执行,不能简单套用资源回收的规则。
八、政策依据
- 1《国家税务总局关于资源回收企业向自然人报废产品出售者「反向开票」有关事项的公告》(国家税务总局公告 2024 年第 5 号)—— 反向开票核心依据
- 2《中华人民共和国增值税暂行条例》及其实施细则 —— 农产品收购相关规定
- 3《农业产品征税范围注释》—— 农产品收购范围界定
- 4各地税务机关关于农产品收购发票管理的具体规定 —— 以属地要求为准
· · ·
本文依据国家税务总局公告 2024 年第 5 号及农产品收购发票管理相关规定整理。反向开票适用范围以政策原文与属地税务机关口径为准,本文仅供参考,不构成税务意见。
