增值税到底怎么报?小规模与一般纳税人全解析(2026最新)
增值税是公司最常打交道的税种,也是最容易多交钱、最容易踩坑的税种。2026年《增值税法》正式施行,优惠政策有新变化,这篇一次性讲透。
一、先分身份:你是小规模还是一般纳税人?
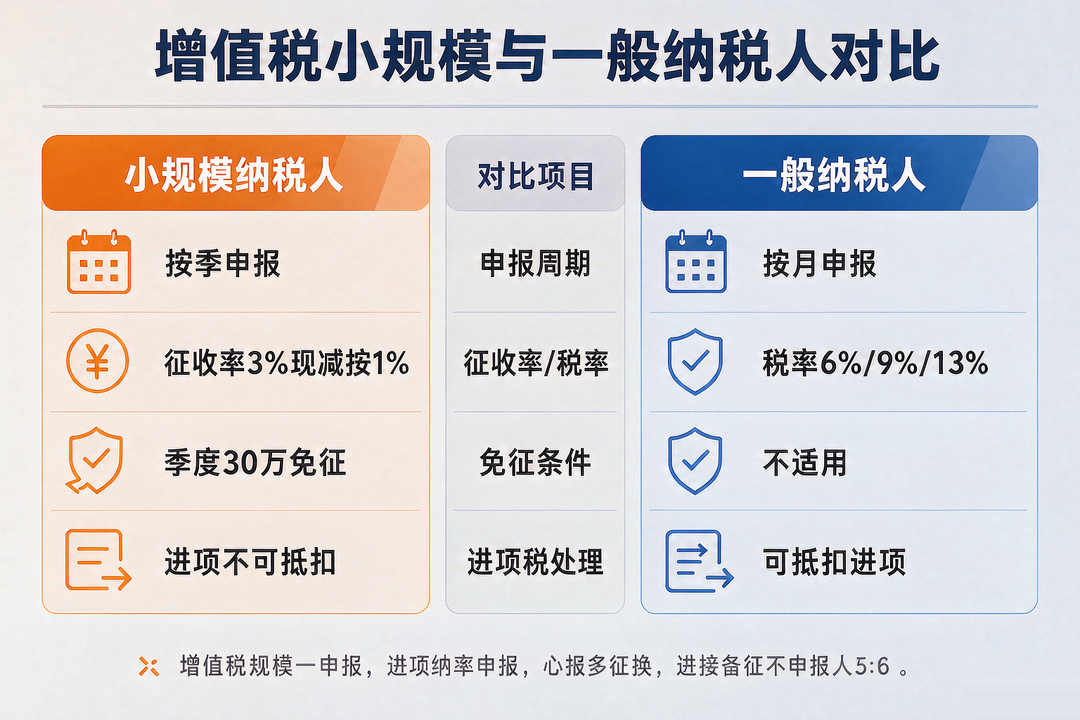
小规模与一般纳税人身份对比
这是所有增值税问题的起点。
| 对比项 | 小规模纳税人 | 一般纳税人 |
|---|---|---|
| 认定标准 | 年应征增值税销售额 ≤ 500万元 | 连续12个月或四个季度 > 500万元(强制) |
| 能否抵扣进项 | 不能抵扣进项税额 | 可以抵扣进项税额 |
| 计税方式 | 简易计税 | 一般计税(销项−进项) |
| 申报频率 | 按季(也可按月) | 按月 |
| 适用税率 | 征收率 3%(现行可减按1%) | 6%、9%、13%等 |
怎么选?
>
- 客户大量索要6%、9%、13%专票,或进货能稳定取得进项发票 → 主动登记一般纳税人更划算;
>
- 初创期客户很少要专票 → 选小规模更简单,还能享受季度免征优惠。
>
身份可以后续转换,不必在注册时过度纠结。
二、2026年最新优惠政策(重点!)
2026年《增值税法》正式施行,配套的《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(财政部 税务总局公告2026年第10号)明确了衔接政策。
2.1 小规模纳税人:起征点以下免征
自2026年1月1日至2027年12月31日:
- 以一个月为计税期间的,起征点为月销售额10万元;
- 以一个季度为计税期间的,起征点为季度销售额30万元;
- 按次纳税的,起征点为每次(日)销售额1000元。
未达到起征点的,免征增值税。
2.2 小规模纳税人:3%减按1%征收
自2026年1月1日至2027年12月31日:
小规模纳税人发生除销售、出租不动产或转让土地使用权之外的应税交易,依照
*3%征收率减按1%
*征收增值税。
注意例外:销售/出租不动产、转让土地使用权,不适用减按1%政策。
2.3 六税两费:减半征收
自2023年1月1日至2027年12月31日:
对增值税小规模纳税人、小型微利企业和个体工商户,减半征收:
资源税、城市维护建设税、房产税、城镇土地使用税、印花税(不含证券交易印花税)、耕地占用税、教育费附加、地方教育附加。
2.4 销售自己使用过的固定资产
自2026年1月1日起,小规模纳税人(不含自然人)销售自己使用过的固定资产,按简易计税方法依照
*3%征收率减按2%
*计算缴纳增值税。
三、三个必须搞懂的实操要点
要点1:季度30万免税,是“全额”还是“超额”?
是全额计征,不是只对超出部分征税!
举个例子:
- 某季度销售额 28万 → 未达30万 → 全部免征;
- 某季度销售额 32万 → 超过30万 → 32万全额计税,不是只对2万计税。
这条最容易踩坑:季度末开票要算好总额,别一不小心“超一点”,导致全额计税。
要点2:开了专票,就不免税
增值税专用发票开具部分不享受免税政策。 只要开具专票,就需按对应税率缴纳税款。
所以,客户要专票 vs 要普票,对你是否缴税影响很大。接单前要想清楚。
要点3:未开票收入也要申报
这是新手最常漏的。
- “客户不要发票,这笔钱就不用报了吧?”——这是最危险的想法;
- 未开票收入同样需要申报,不申报就是偷税;
- 银行流水、物流记录都可能成为稽查证据。
申报表中有未开票收入的单独填报栏,务必如实填写。
四、增值税申报操作要点
4.1 申报前准备
- 核对当期销项(开票+未开票收入);
- 核对当期进项(一般纳税人,是否已勾选抵扣);
- 确认是否适用减免政策(起征点、减按1%)。
4.2 申报流程(电子税务局)
- 登录电子税务局(企业业务身份);
- 【我要办税】—【税费申报】;
- 找到“增值税及附加税费申报表”;
- 核对系统带出的数据,补填未开票收入等;
- 点“申报表校验”,修复逻辑错误;
- 提交申报;
- 点击【缴款】(三方协议自动扣款);
- 下载申报回执留档。
4.3 附加税费一并申报
增值税申报时,城市维护建设税、教育费附加、地方教育附加通常同步申报(随增值税附征),享受“六税两费”减半优惠的,注意勾选对应减免性质代码。
五、进项税额抵扣(一般纳税人专属)
一般纳税人可抵扣进项税额,小规模纳税人不能抵扣。 这是两种身份最本质的区别。
可抵扣的凭证
- 增值税专用发票;
- 海关进口增值税专用缴款书;
- 农产品收购发票或销售发票;
- 完税凭证等(符合规定的情形)。
抵扣的“四流合一”原则
合同流、资金流、发票流、货/服务流,四者的主体、品名、金额必须匹配。
- 缺少物流验收、服务落地凭证 → 可能被认定虚抵进项;
- 进销严重倒挂、长期进项>销项 → 触发预警。
六、常见问题(FAQ)
Q1:小规模可以开专票吗?
可以,但开专票的部分不免税,需按适用征收率缴税。
Q2:季度没到30万,还要申报吗?
要。免的是“税”,不是“申报”。未达起征点也要按期申报(填免税销售额),不能不报。
Q3:小规模能改一般纳税人吗?
可以。会计核算健全、或销售额达标,可申请登记。路径:电子税务局【我要办税】—【综合信息报告】—【资格信息报告】—【增值税一般纳税人登记】。
Q4:进项发票一直不勾选会怎样?
形成“滞留票”,长期不抵扣易引发风险提示。建议及时确认进项发票,避免逾期抵扣。
Q5:开了票但没收到钱,要交税吗?
增值税纳税义务发生时间通常以开票或收款为节点,具体以税法规定为准。开了票一般就要申报销项。
七、一页纸速查
| 项目 | 小规模 | 一般纳税人 |
|---|---|---|
| 申报频率 | 按季 | 按月 |
| 税率 | 3%,现行减按1% | 6%/9%/13% |
| 起征点 | 季30万 / 月10万 | 无 |
| 进项抵扣 | 不可 | 可 |
| 六税两费 | 减半 | 小微企业可享 |
关键数字记牢:
- 季度免税线:30万(超额则全额计税)
- 减征率:3% → 1%
- 申报时限:按月次月15日前 / 按季1、4、7、10月15日前
下一篇预告:《企业所得税与汇算清缴:小微企业优惠怎么享?》
含应纳税所得额、小微优惠、汇算清缴实操与节税要点。
_本文依据《增值税法》及财政部 税务总局公告2026年第10号等公开政策整理,仅供参考,具体以最新公告及主管税务机关解释为准。_
来源:https://www.workbuddy.cn/space/d/g4kW037jxBKpd7NhoyiD9p
内容整理:航税云AI整理 · 仅供参考,具体以官方发布为准。
