老板财税避坑指南:这10个雷区千万别踩(金税四期下)
金税四期下,税务监管从“以票管税”转向“以数治税”。系统自动比对、异常自动预警——很多老板不是故意违规,而是不知道在踩雷。这篇把10个高频坑一次列清。
一、先理解:金税四期意味着什么?
核心变化:数据打通 + 自动比对 + 精准预警。
税务机关可实时获取企业的:
- 发票数据(进项、销项全链条)
- 银行流水
- 社保、公积金数据
- 平台、物流数据
结果:企业的收入、成本、资金、用工数据互相比对,一旦异常,系统自动预警,风险精准落地。
一句话:过去靠人工抽查,现在靠大数据全查。 你的每一笔异常,系统都“看得见”。
二、10个雷区(按危险程度排序)
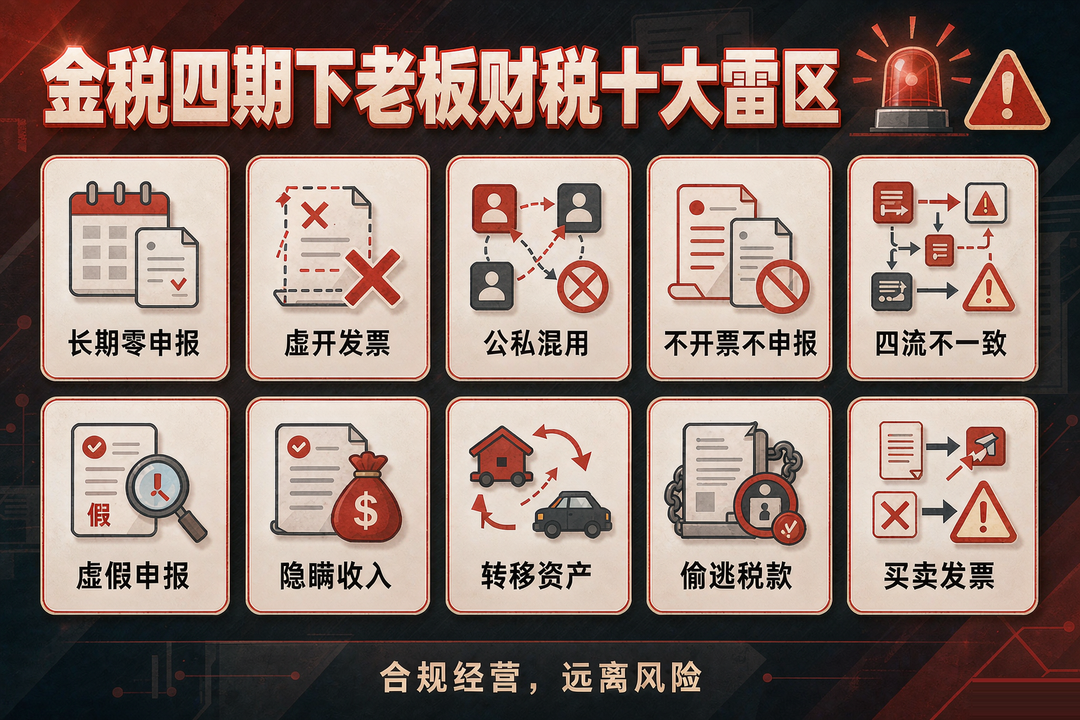
老板财税十大雷区
雷区1:长期零申报 ⭐⭐⭐⭐⭐
典型表现:公司没开票,就长期全部零申报。
为什么危险:
- “零申报”的税务认定是无收入、无成本、无流水、无经营行为,不是“没开发票”;
- 公司有房租、工资、水电等支出却长期零申报 → 虚假申报;
- 连续3—6个月零申报会被金税四期列为重点监控对象,触发约谈核查、限制发票领用。
正确做法:据实申报。有支出就正常入账,有未开票收入也要申报。
雷区2:虚开发票 ⭐⭐⭐⭐⭐(刑事风险)
典型表现:无真实业务开票、找人代开、介绍他人虚开。
为什么危险:
- 属于刑法涉税重罪;
- 金税四期发票数据全链条溯源,上下游全量锁定;
- 补缴税款+滞纳金+0.5~5倍罚款,金额达标移送公安。
正确做法:真实业务、真实发票、真实入账。
雷区3:公私账户混用 ⭐⭐⭐⭐⭐
典型表现:老板用私人微信、支付宝、私卡收货款,不进对公账户。
为什么危险:
- 涉嫌偷逃税款,需补个税+企业所得税;
- 公司财产与个人财产混同 → 失去有限责任保护;
- 股东可能对公司债务承担连带责任;
- 银税数据互通,大额、高频经营性流水自动抓取。
正确做法:公款走公账,私款走私账。老板从公司拿钱走正规流程(工资、分红、借款),每笔有据可查。
雷区4:不开票就不申报 ⭐⭐⭐⭐⭐
典型表现:“客户不要发票,这笔钱就不用报了吧?”
为什么危险:
- 未开票收入同样需要申报,不申报就是偷税;
- 银行流水、物流记录都可能成为稽查证据;
- 补税+滞纳金+0.5~5倍罚款。
正确做法:无论是否开票,所有收入如实申报。申报表有“未开票收入”专栏。
雷区5:四流不一致 ⭐⭐⭐⭐
典型表现:合同流、资金流、发票流、货/服务流的主体、品名、金额不匹配。
为什么危险:
- 缺少物流验收、服务落地凭证 → 直接认定虚假业务、虚抵进项;
- 是稽查认定虚开的核心证据链。
正确做法:所有进销业务坚持四流合一,凭证归档,保管不少于10年。
雷区6:对开、环开发票 ⭐⭐⭐⭐
典型表现:关联公司、合作企业互相开票,资金原路回流,只走票无真实货物流。
为什么危险:大数据资金图谱 + 物流数据一键识别,直接定性虚开。
正确做法:杜绝无真实业务的“走票”行为。
雷区7:买票入账、虚列工资 ⭐⭐⭐⭐
典型表现:外购成本发票抵扣企业所得税;伪造花名册虚报工资、虚列社保人员套现成本。
为什么危险:个税系统、银行代发工资、发票数据交叉比对,异常直接稽查。
正确做法:真实用工、真实工资、真实发票。
雷区8:进销严重倒挂 ⭐⭐⭐⭐
典型表现:连续半年以上进项税额>销项税额,进项陡增而销项不动。
为什么危险:
- 风险指向:滞留票未勾选、虚购进项、收入体外循环未入账;
- 系统自动标记。
正确做法:大额备货留存采购合同、入库单、物流单据;进销倒挂要有合理原因和佐证。
雷区9:超范围开票 ⭐⭐⭐
典型表现:长期开具与经营范围不符的发票。
为什么危险:长期超范围经营属于违规开票,且与“虚假业务”难以自证。
正确做法:临时偶发业务可据实开票并留存合同佐证;长期超范围,先变更经营范围。
雷区10:地址/人员信息失联 ⭐⭐⭐
典型表现:工商地址异常、联系电话失联、办税人员长期不更新。
为什么危险:税务文书无法送达 → 直接列入风控异常;法人多处任职异常也会触发预警。
正确做法:信息变更及时同步。企业登记信息/办税人员变更30日内、银行账户变更15日内办理税务变更。
三、两大高频预警指标(月度自查)
| 指标 | 触发条件 | 疑点指向 |
|---|---|---|
| 一般纳税人连续3个月零申报 | 连续≥3个月零申报 | 隐匿收入、虚领发票、空壳虚开 |
| 长期进项 > 销项 | 连续半年以上进项常年大于销项 | 滞留票、虚抵进项、体外收款 |
应对:真实停工/淡季零申报,留存停产说明、租赁合同、备货单据;正常经营据实申报。
四、金税四期重点稽查的5类行为
- 隐匿收入:私户收款、现金交易、账外收入、体外循环;
- 虚列成本:大额无票支出、虚构服务费/咨询费虚抵利润;
- 库存不符:账面库存与实际存货严重不匹配;
- 社保个税异常:工资、个税、社保基数三方数据不一致;
- 税负率异常:税负长期偏低、波动异常、与行业严重不符。
五、合规落地清单(照着做)
| 序号 | 事项 | 要点 |
|---|---|---|
| 1 | 按期如实申报 | 含零申报、未开票收入 |
| 2 | 四流合一 | 合同、资金、发票、货物/服务一致 |
| 3 | 凭证归档 | 账本、凭证、发票、流水,保管≥10年 |
| 4 | 公私分明 | 经营款走对公账户 |
| 5 | 社保个税一致 | 工资、个税、社保基数匹配 |
| 6 | 及时更新信息 | 地址、电话、办税人员变更同步 |
| 7 | 税款按时缴 | 避免滞纳金和信用扣分 |
| 8 | 定期自查 | 每月盯零申报、进销配比两项指标 |
六、逾期和违规的后果(成本清单)
| 情形 | 后果 |
|---|---|
| 逾期申报 | 责令限期改正 + 罚款(2000元—1万元) |
| 逾期缴税 | 按日加收万分之五滞纳金(年化约18.25%) |
| 偷税 | 追缴税款 + 滞纳金 + 0.5~5倍罚款 |
| 虚开发票 | 补税+罚款,金额达标移送公安,可能承担刑责 |
| 长期异常 | 列入非正常户,法人、股东征信受限 |
七、给新老板的3句忠告
- 别把“没业务”当成“不用管” —— 零申报也要报,逾期就是钱和信用;
- 别把“私人账户”当成避税工具 —— 金税四期下,银税数据是通的;
- 别把“买票省税”当成聪明 —— 省下的是小钱,赔上的是刑责。
合规不是成本,是最便宜的保险。
系列回顾
- 第1篇:新公司开业30天内必办的7件事
- 第2篇:电子税务局APP实操
- 第3篇:个人所得税APP使用指南
- 第4篇:每月/每季/每年申报日历
- 第5篇:增值税怎么报
- 第6篇:企业所得税与汇算清缴
- 第7篇:老板财税避坑指南(本篇)
_本文依据国家税务总局公开监管口径及相关法律法规整理,仅供参考,不构成税务建议。具体涉税事项请咨询主管税务机关或专业财税机构。_
来源:https://www.workbuddy.cn/space/d/dsOVqoNjlF1SjHxZuFqH1W
内容整理:航税云AI整理 · 仅供参考,具体以官方发布为准。
