深圳社保和医保,2026年怎么交、怎么报?一篇讲透
在深圳,社保和医保是两套“并行”的账:社保看的是五险的缴费基数和比例,医保还要再分一档、二档。深圳职工医保参保人数已经超过1400万,其中灵活就业人员超过112万——但真正能说清“我这一档能报多少、退休要缴满几年”的人并不多。这篇按“缴费 → 待遇 → 报销 → 退休 → 个人账户”的顺序,把2026年的规则讲透。
一、先看总表:2026年深圳五险缴费基数
| 险种 | 缴费基数下限 | 缴费基数上限 | 执行时间 |
|---|---|---|---|
| 企业职工养老保险 | 5521元 | 27603元 | 2026年7月1日起 |
| 职工医保(一档/二档) | 6727元 | 33633元 | 2026年1月1日—12月31日 |
| 失业保险 | 2700元 | — | 2026年9月1日起 |
| 工伤保险 | 2700元 | — | 按行业费率浮动 |
一句话记住:养老看7月,医保看全年。
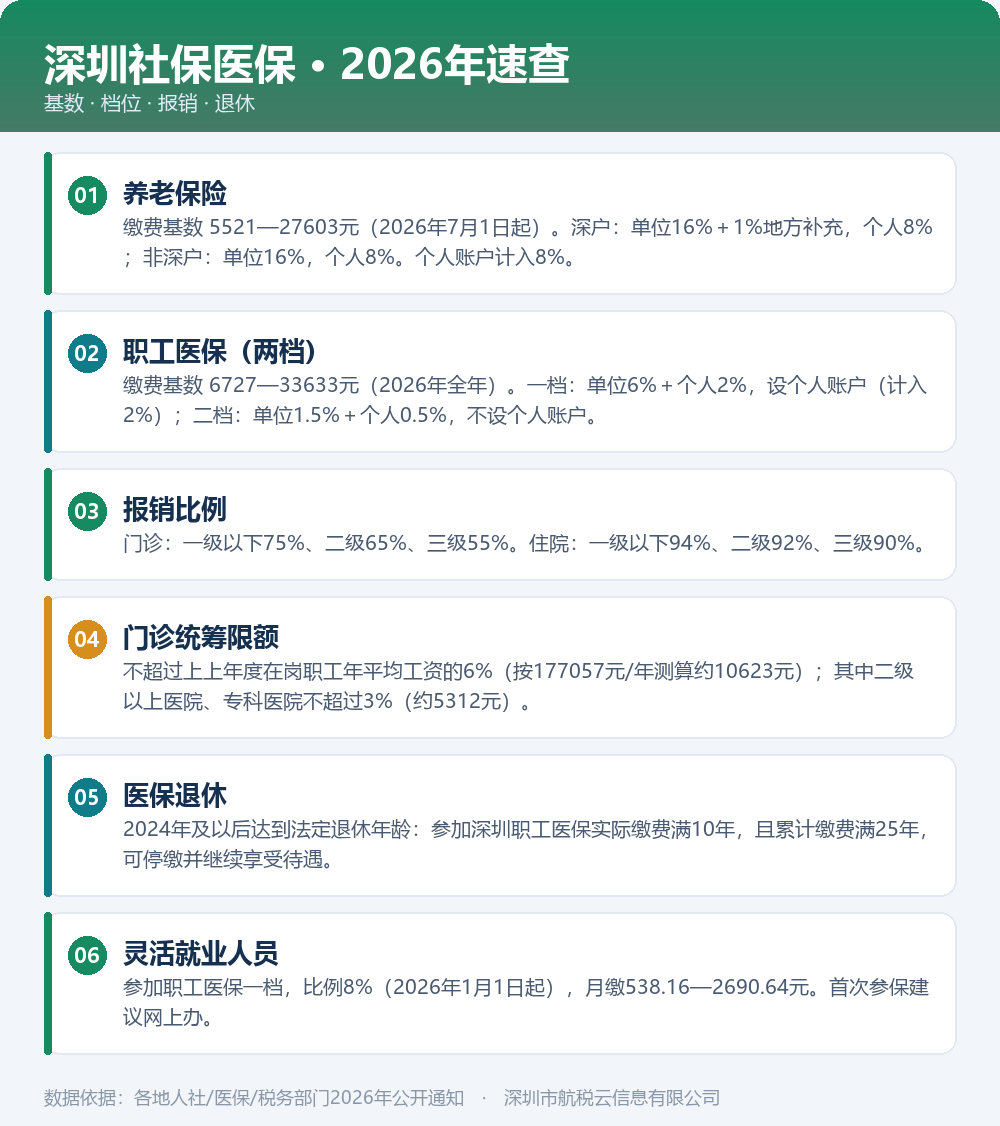
深圳社保医保2026速查
二、养老保险:7月起下限从4775元提到5521元
根据广东省人社厅、财政厅、税务局联合发布的粤人社发〔2026〕24号:
- 2026年1月1日起:全省企业职工基本养老保险缴费基数下限统一为 5510元,不再划分片区
- 2026年7月1日起:下限调整为 5521元,上限调整为 27603元
对深圳来说,变化是:下限由4775元 → 5521元,上限由27549元 → 27603元。
缴费比例
| 参保人群 | 单位缴纳 | 个人缴纳 | 合计 | 个人账户 |
|---|---|---|---|---|
| 深圳户籍职工 | 16% + 1%(地方补充养老保险) | 8% | 25% | 8% |
| 非深圳户籍职工 | 16% | 8% | 24% | 8% |
重点:补差怎么处理
- 单位在职职工:由税务系统自动生成基数上调后的差额台账,单位统一扣缴(含单位部分和个人部分)。在本社保年度内完成补差,视为正常缴费,不产生滞纳金。
- 灵活就业人员:可以自愿补缴。不补缴也不影响社保累计权益。具体以深圳税务部门正式通知为准。
三、医保:一档和二档,差的不只是钱
深圳职工医保实行“一制两档”——同一套制度,两个缴费档次。
缴费对比
| 项目 | 一档 | 二档 |
|---|---|---|
| 缴费基数下限 | 6727元 | 6727元 |
| 缴费基数上限 | 33633元 | 33633元 |
| 单位比例 | 6%(前两年政策性降至5%,2026年恢复至6%) | 1.5% |
| 个人比例 | 2% | 0.5% |
| 合计 | 8% | 2% |
| 个人账户 | 有,计入比例为2% | 不设个人账户 |
一句话看懂差别:一档每月交得多,但有个人账户、门诊待遇更高;二档交得少,没有个人账户,门诊主要靠统筹。
门诊报销比例
在深圳市内,不同等级医疗机构的统筹基金支付比例不同:
| 医疗机构等级 | 统筹基金支付比例 |
|---|---|
| 一级以下医疗机构 | 75% |
| 二级医院 | 65% |
| 三级医院 | 55% |
剩余的个人自付部分,一档参保人可以用医保个人账户余额支付。
住院报销比例
| 医疗机构等级 | 统筹基金支付比例 |
|---|---|
| 一级以下医疗机构 | 94% |
| 二级医疗机构 | 92% |
| 三级医疗机构 | 90% |
门诊统筹支付限额(容易被忽略)
一档参保人在一个医保年度内,普通门诊统筹基金支付限额:
- 总体上限:不超过本市上上年度在岗职工年平均工资的6%
- 其中在二级以上医院、专科医院的支付限额:不超过3%
2026年1月1日至12月31日,深圳基本医疗保险待遇偿付基数涉及“上上年度在岗职工年平均工资”的,按 177057元/年 计算。据此换算:
- 门诊统筹年度限额上限 ≈ 10623元
- 其中二级以上医院、专科医院部分 ≈ 5312元
这意味着什么? 小病在社康、一级以下机构看,报销比例更高、限额也更宽松;直接去大医院,报销比例和限额都会低一些。
四、灵活就业人员:每月538.16元起,享一档待遇
深圳的灵活就业人员参加的是职工医保一档,与在单位上班的参保人待遇标准一致,不区分单位参保和个人参保。
缴费规则
| 项目 | 标准 |
|---|---|
| 缴费基数范围 | 6727元 — 33633元(自行选择) |
| 缴费比例 | 8%(2026年1月1日从7%恢复至8%) |
| 最低月缴 | 6727 × 8% = 538.16元 |
| 最高月缴 | 33633 × 8% = 2690.64元 |
哪些人算灵活就业人员
- 无雇工的个体工商户
- 未在用人单位参加职工医保的非全日制从业人员
- 依托电子商务、网络约车、网络送餐、快递物流等新业态平台就业,且未与新业态平台企业建立劳动关系的新型就业形态从业人员
- 国家和广东省规定的其他灵活就业人员
非深户在深圳参加灵活就业社保,需要本市有效居住登记信息或有效居住证。
怎么办理
首次参保建议首选网上办:
- 登录深圳市医疗保障局官网“个人网上服务系统”
- 点击“在线办理” → 进入“个人参保管理”
- 选择“灵活就业人员就业登记与参保登记”
也可以通过“深圳社保”微信公众号办理,或前往医保自助终端办理。
五、医保退休:10年 + 25年,两个条件都要满足
在深圳办理医保退休,需要同时满足:
- 参加深圳职工医保的实际缴费年限满10年
- 参加职工医保的累计缴费年限满25年
满足后,可以停止缴费并继续享受职工医保待遇(适用于2024年及以后达到法定退休年龄的参保人)。
关于档位待遇的衔接:
- 参加职工医保一档满10年的 → 享受一档待遇
- 不满10年的 → 享受二档待遇;也可以继续参加一档,缴满10年后享受一档待遇
六、个人账户:能给家人用,还能跨省
深圳已支持职工医保个人账户家庭共济。2026年国家医保局、财政部进一步印发《职工基本医疗保险个人账户跨省共济经办规程(试行)》,把共济范围从省内拓展到全国。
共济对象:配偶、父母、子女、兄弟姐妹、祖父母、外祖父母、孙子女、外孙子女(近亲属本身也需是基本医保参保人)。
可用于支付:被共济人在定点医疗机构就医、在定点零售药店购药的个人负担费用,以及其参加城乡居民医保、长期护理保险的个人缴费。
办理方式:国家医保服务平台App首页 →「医保钱包」→ 开通 → 为近亲属设定共济额度。共济人与被共济人都要开通医保钱包。实行虚拟额度管理,不用的额度随时可以收回;解除共济关系后,未使用的额度自动回到共济人个人账户。
⚠️ 记住一条红线:钱可以共济,卡不能共用。 就医购药必须使用患者本人的医保卡或医保码。个账共济只共享资金,不改变被共济人的报销比例、起付线和封顶线。
医保一档与二档的差别
七、四个常见误区
误区一:二档便宜,反正也能报,选二档就行。
二档确实缴费低,但它不设个人账户,门诊主要依赖统筹,个人账户那部分便利性是没有的。选哪个档,要看你的门诊使用频率和就医习惯。
误区二:按最低基数交,将来领的也一样。
养老保险的核心规则是多缴多得、长缴多得。缴费基数越高、年限越长,退休待遇通常越高。
误区三:医保断缴一两个月没关系。
医保欠费导致断缴,报销待遇可能受影响,补缴后按当地规则恢复。断缴还会影响累计缴费年限的连续性。
误区四:卡里有钱,可以给家人刷我的卡。
个人账户资金可以共济,但必须用家人本人的医保卡结算。用他人身份就医结算属于冒名就医,是违规行为。
八、写在最后
深圳的社保医保规则,难的不是记数字,而是记住哪本账该在什么时候看:
- 养老 → 看7月(基数执行月)和相关补差截止时间
- 医保 → 看全年的基数上下限和你的档位选择
- 退休 → 记牢10年 + 25年
- 个人账户 → 用起来,但卡不能共用
如果你是深圳的企业主或灵活就业人员,拿不准自己该选哪个档、或者不确定医保退休年限够不够,可以把参保信息整理出来,我们帮你逐项核对。
深圳市航税云信息有限公司
咨询电话:13825258848(刘小姐)、18680323218(陈先生)
在线客服:https://work.weixin.qq.com/kfid/kfc75ecebd84a9ece37
本文政策依据:广东省人社厅、财政厅、税务局粤人社发〔2026〕24号;深圳市医疗保障局2026年医保缴费与待遇相关政策;国家医保局、财政部《职工基本医疗保险个人账户跨省共济经办规程(试行)》。政策会动态调整,具体以深圳市人社、医保、税务部门最新通知为准。
内容整理:航税云AI整理 · 仅供参考,具体以官方发布为准。
