11月1日起,付给个人的服务费要代扣增值税:7类服务、起征点与申报口径一次说清
2026 年 11 月 1 日起,一笔看起来很普通的付款——找个人做设计、拍产品图、剪视频、请老师讲课——付钱的一方多了一道法定动作:替对方把增值税扣下来、申报上去。依据是《财政部 税务总局关于发布〈境内单位代扣代缴自然人增值税管理办法〉的公告》(财政部 税务总局公告 2026 年第 28 号)。本文把适用范围、起征点、计算公式、申报时限和过渡期一次讲清。
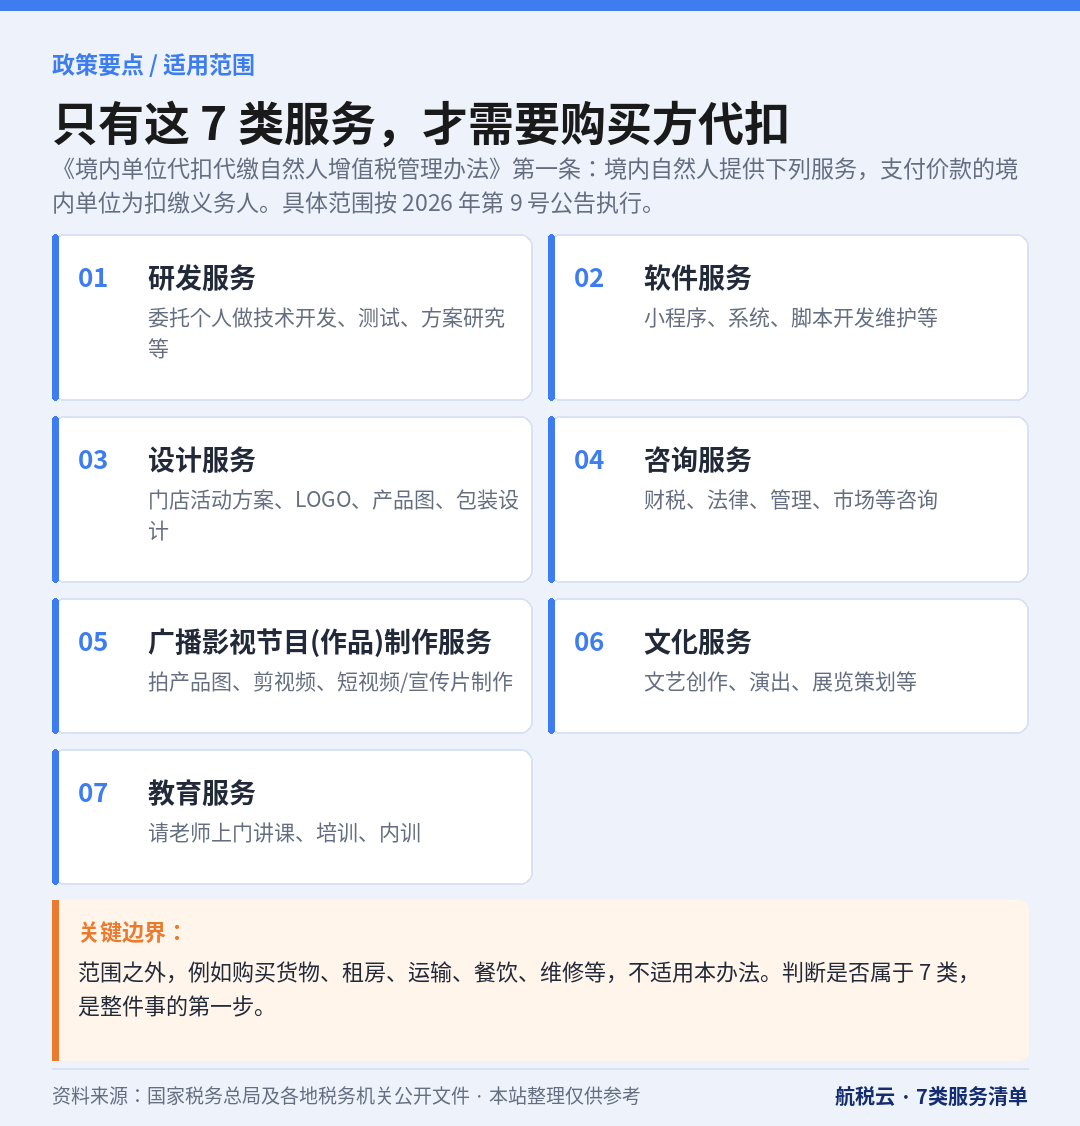
图 1 只有这 7 类服务,才需要购买方代扣代缴增值税
一、先划范围:只有 7 类服务,不是所有付给个人的钱
办法第一条是封闭清单:境内自然人提供研发服务、软件服务、设计服务、咨询服务、广播影视节目(作品)制作服务、文化服务、教育服务,支付价款的境内单位为扣缴义务人。具体服务范围按《财政部 税务总局关于增值税征税具体范围有关事项的公告》(2026 年第 9 号)执行。
对开店、做电商、办公司的老板来说,这个范围并不遥远:找人做门店活动方案、拍产品图、剪短视频、开发小程序、请老师上门内训,都可能落在里面。反过来,购买货物、租房、运输、餐饮、维修等,不适用本办法——把它们也套进扣缴,是常见的过度理解。
先厘清一个关键点:个体工商户属于「境内单位」,因此在这类交易里,付钱的个体户就是扣缴义务人。过去很多老板结算时直接转账,觉得「发票没开、税就跟我无关」,11 月 1 日之后这个习惯要改。
二、谁扣、扣多少、什么时候扣
1. 扣缴义务人是「购买方」
办法第一条明确:作为应税交易购买方的境内单位是扣缴义务人;价款不只算现金,包括货币和非货币形式的经济利益对应的全部价款。扣缴增值税时,还应按规定同时扣缴附加税费(第四条)。
2. 计算公式:销售额 × 规定征收率
应扣缴增值税 = 销售额 × 规定征收率。是否要扣,看的是自然人与单一扣缴义务人这一笔交易当次(日)销售额是否达到按次纳税起征点 1000 元(2026 年 1 月起由 500 元提高)。达到,在支付价款时代扣;未达起征点、适用免征增值税政策,或者自然人已经自行缴过税的,无需代扣。
3. 最容易漏掉的分岔:无需代扣 ≠ 无需申报
办法第六条:未达到起征点、适用免税、依法无需代扣的情形,扣缴义务人仍要向主管税务机关办理申报。「扣税」和「申报」是两件事,这是 11 月之后最需要重新记一遍的地方。
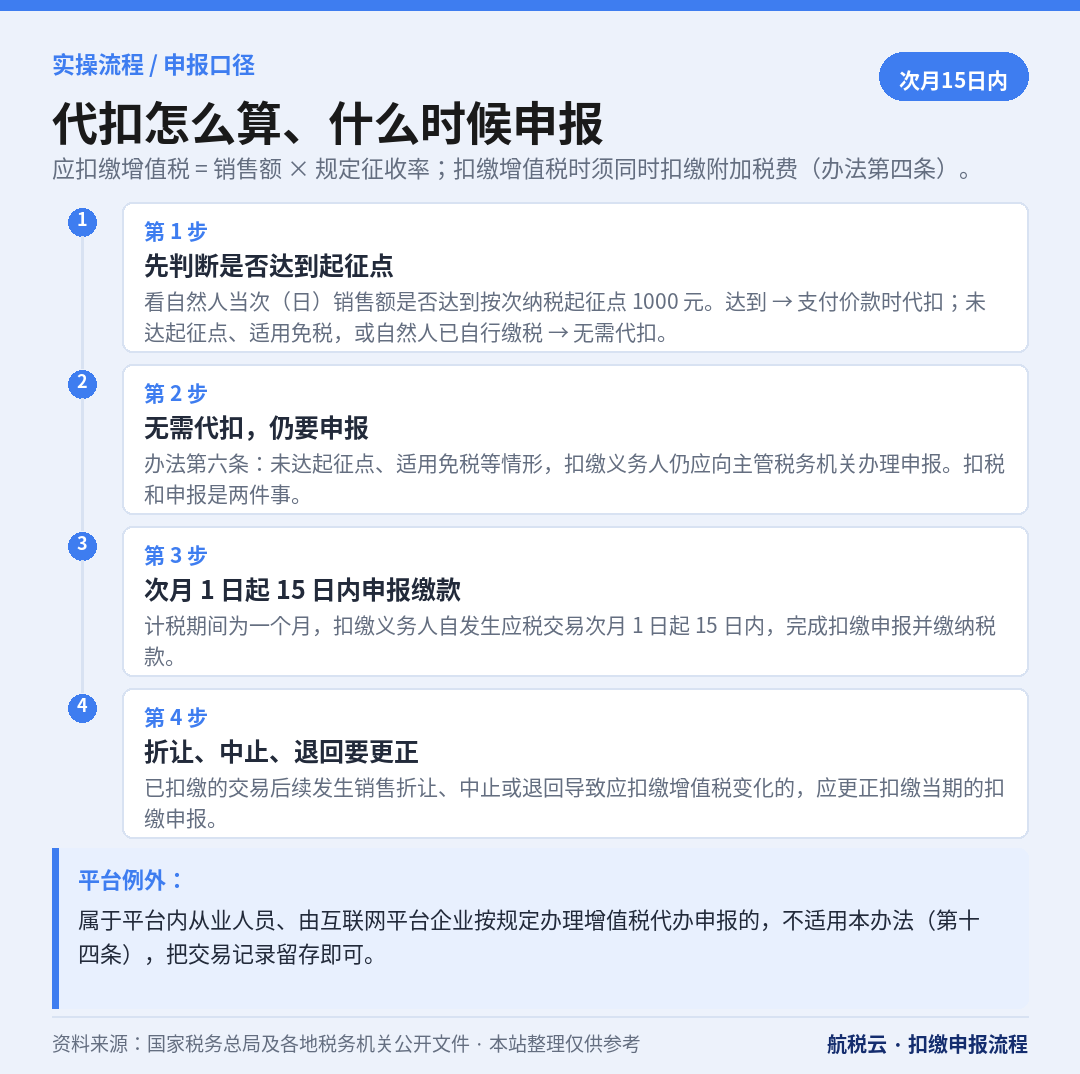
图 2 代扣申报四步:判断是否达起征点 → 无需代扣仍申报 → 次月15日内申报缴款 → 折让退回要更正
三、申报节点与平台例外
| 事项 | 规则 |
|---|---|
| 计税期间 | 一个月 |
| 申报缴款期限 | 自发生应税交易次月 1 日起 15 日内,向主管税务机关完成扣缴申报、缴纳税款 |
| 折让/中止/退回 | 已扣缴交易后续发生变化导致应扣缴增值税变化的,更正扣缴当期的扣缴申报 |
| 平台例外(第十四条) | 属于互联网平台内从业人员的自然人,通过平台发生符合规定的应税交易、由平台企业按规定办理增值税代办申报的,不适用本办法 |
| 未履行责任 | 应扣未扣、未按规定办理扣缴申报、不缴或少缴已扣税款,按《税收征管法》等处理 |
换句话说:走平台、平台统一报送的那部分,购买方不用再单独做这笔扣缴申报,把交易记录留下就行;直接和自然人对接、不走平台的,才落在办法管理范围内。
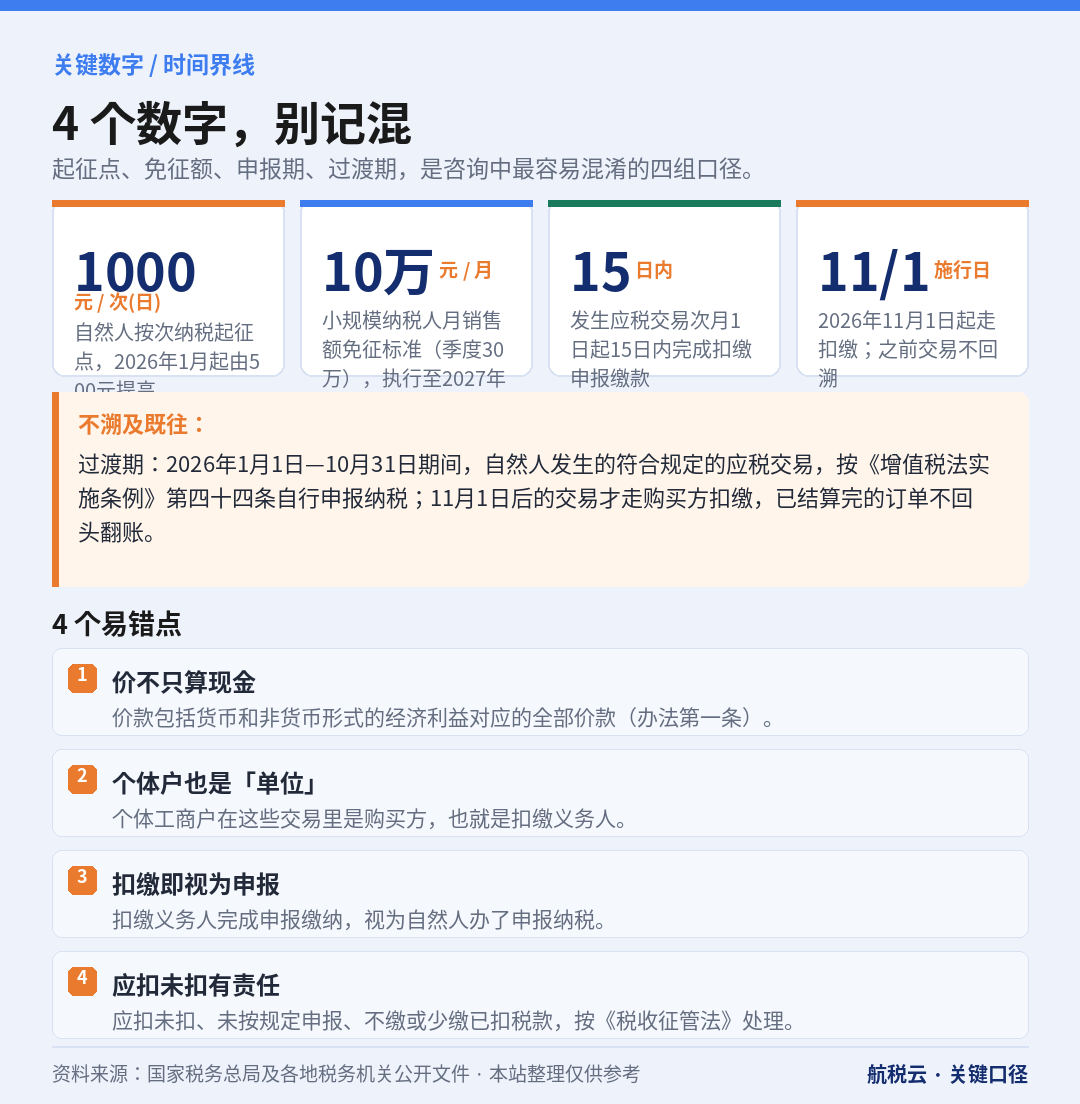
图 3 1000元起征点、10万月免征、次月15日申报、11月1日施行——四组口径别记混
四、时间界线:不溯及既往
办法第十五条给了明确切分:2026 年 1 月 1 日至 10 月 31 日期间,自然人发生的符合规定的应税交易,由自然人按照《中华人民共和国增值税法实施条例》第四十四条规定自行申报纳税;11 月 1 日之后的交易才走购买方扣缴。此前已经结算完的订单,不回头翻账。
航税云提示
把两组数字分开记:小规模纳税人按月申报的起征点是月销售额 10 万元、按季是季度 30 万元(依据 2026 年第 10 号公告,执行至 2027 年 12 月 31 日);自然人一般按次纳税,起征点是每次(日)1000 元。有六种情形不按 1000 元判定而参照月 10 万标准,包括一次性收取租金出租不动产、平台从业人员由平台代办申报、资源回收反向开票、保险证券经纪人佣金收入等,公告里逐项列明。
五、企业现在该做的 4 个动作
- 结算前先分流:判断这笔钱是走平台还是直付个人;直付且属于 7 类服务的,纳入扣缴申报流程。
- 每笔留痕:付给自然人的服务费留一份简单协议、项目单据、转账记录,备注写清服务内容,时间、项目、收款方、金额齐全。
- 两套申报分开走:自身经营税费按季度在电子税务局申报,符合条件的扣缴业务在扣缴模块单独填报。
- 设日期提醒:季度申报一般为季度结束后次月 15 日前,扣缴申报是发生应税交易次月 1 日起 15 日内。
顺带说明:新规没有动到既有优惠:个体工商户年应纳税所得额不超过 200 万元的部分减半征收经营所得个人所得税、六税两费减半、小规模月 10 万季 30 万免征增值税,均延续至 2027 年底。
常见问题(FAQ)
1. 公司付给个人一笔 800 元的设计费,要扣吗?
未达当次(日)1000 元起征点,无需代扣;但按办法第六条,扣缴义务人仍需办理申报。
2. 对方说「我自己去交税了」,还要扣吗?
自然人已按规定自行缴税的,无需重复代扣,但应留存其申报缴纳的凭据。
3. 我们请的是外地自然人,在哪申报?
向扣缴义务人主管税务机关办理扣缴申报,具体以主管税务机关口径为准。
4. 11 月 1 日前付的款要补扣吗?
不用。1 月 1 日至 10 月 31 日的交易由自然人自行申报,11 月 1 日后的交易才走扣缴,不回溯。
5. 平台派单的骑手、主播服务费呢?
属于平台内从业人员、由平台按规定办理增值税代办申报的,不适用本办法,购买方留存交易记录即可。
6. 扣了增值税,附加税费怎么办?
办法第四条规定,扣缴义务人在扣缴增值税时应按规定同时扣缴附加税费。
航税云服务提示
代扣代缴新规把「付钱」和「申报」绑在了一起,台账、协议、申报模块都要跟上。航税云提供记账报税、发票管理、自然人服务费扣缴台账搭建与申报辅导,可协助梳理 7 类服务清单、起征点判定与次月申报提醒。
咨询电话:13825258848 官网:www.szatci.com
政策依据:《财政部 税务总局关于发布〈境内单位代扣代缴自然人增值税管理办法〉的公告》(财政部 税务总局公告 2026 年第 28 号)及附件办法第一、四、六、十四、十五条;《财政部 税务总局关于增值税征税具体范围有关事项的公告》(2026 年第 9 号);《财政部 税务总局关于增值税法施行后增值税优惠政策衔接事项的公告》(2026 年第 10 号);《中华人民共和国增值税法实施条例》第四十四条;国家税务总局青岛市税务局 12366 问答(2026-11-06);北京市税务局《货物和劳务税热点问题(2026 年 10 月)》。
本文为政策解读与实务提示,具体适用以主管税务机关认定为准。
