非应税交易进项税怎么抵:2026年第25号公告6类可抵、4类不可抵清单与场景算账
收到一笔违约金,进项税能不能抵?接受供应商捐赠的样品,进项能不能抵?拿到政府的财政补贴,对应的进项要不要转出?
这三件事看起来毫不相干,在税法上却归到同一类问题:非应税交易的进项税处理。过去这类问题靠零散文件、地方口径、实务惯例在撑,边界模糊。2026 年,《财政部 税务总局关于明确非应税交易等增值税有关事项的公告》(财政部 税务总局公告 2026 年第 25 号)把清单列明白了:6 类可以抵,4 类不能抵。
这份公告的分量在于,它直接对应《增值税法实施条例》第二十二条那把「不得抵扣」的尺子。抵错一个方向,要么多缴税,要么留下补税加滞纳金的风险。
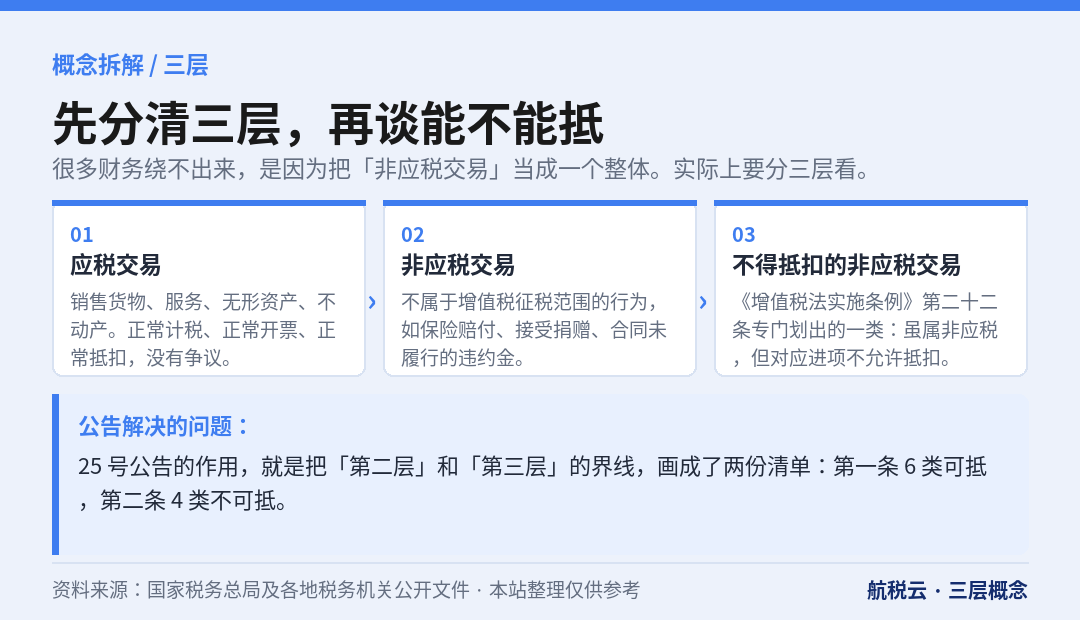
图 1 先分清三层概念,再谈能不能抵
一、先把「非应税交易」这个概念拆开
很多财务在这个词上绕不出来,是因为把它当成一个整体。实际上要分三层看:
第一层,应税交易。销售货物、服务、无形资产、不动产,正常计税、正常开票、正常抵扣,没有争议。
第二层,非应税交易。不属于增值税征税范围的行为,比如拿到保险赔付、接受捐赠、收了违约金但合同没履行。
第三层,「不得抵扣的非应税交易」。这是《增值税法实施条例》第二十二条专门划出来的一类——虽然也是非应税交易,但对应的进项税额不允许抵扣。
过去大家纠结的是:第二层和第三层的界线在哪?25 号公告的作用,就是把这条线画成了两份清单。
二、6 类可以抵:不属于「不得抵扣」情形
公告第一条明确,纳税人有下列情形,不属于《增值税法实施条例》第二十二条所称不得抵扣非应税交易,对应的进项税额可以按规定从销项税额中抵扣。
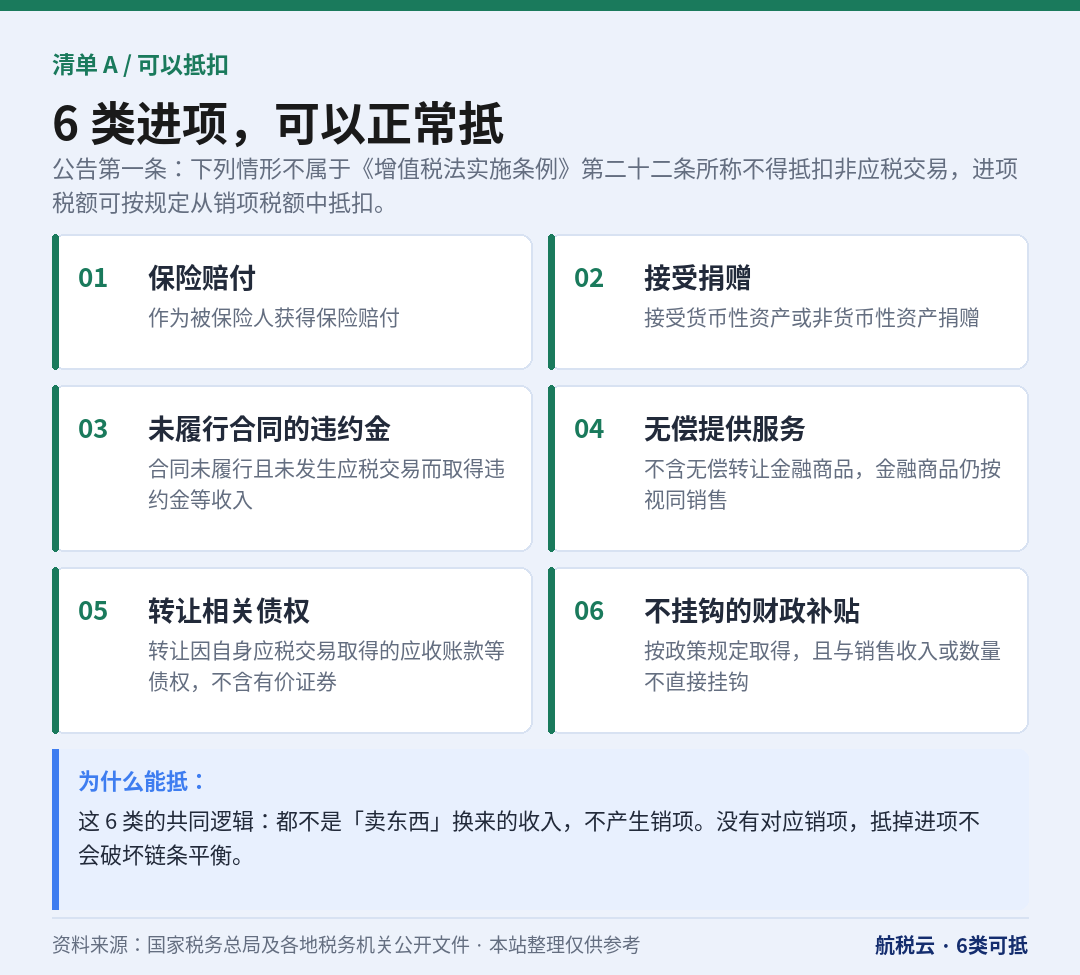
图 2 六种场景,进项可以正常抵
1. 作为被保险人获得保险赔付。企业投保财产险、责任险,出险后拿到的赔款,不属于增值税应税交易。与之相关的进项(比如为查明损失支付的检验费)可以抵扣。
2. 接受货币性资产或者非货币性资产捐赠。接受捐赠本身不产生销项,但为接收、运输、安装受赠资产发生的进项,属于用于生产经营,可以抵扣。
3. 因合同未履行且未发生应税交易而取得违约金等收入。这一条最常用。对方违约赔的钱,因为 underlying 的交易没有发生,所以不是价外费用,不产生销项。关键限定是「合同未履行且未发生应税交易」——如果合同已经履行了一部分、违约金是附着在已发生的应税交易上,性质就变了。
4. 无偿提供服务(不含无偿转让金融商品)。注意括号:无偿转让金融商品被排除在外,仍按视同销售处理。
5. 转让因自身发生应税交易取得的、与之相关的应收账款等债权(不含有价证券)。保理、债权转让场景常用。限定两个条件:债权要「因自身发生应税交易取得」,且与应税交易相关;有价证券不在范围内。
6. 按政策规定取得、且与销售货物/服务/无形资产/不动产的收入或数量不直接挂钩的财政补贴。这一条要卡两个条件:一是「按照有关政策规定取得」,二是「不直接挂钩」。如果补贴是按销量、按开票额计算,与销售收入直接挂钩,那就不是这条能覆盖的情形。
三、4 类不能抵:进项必须转出
公告第二条列了另一份清单。属于下列情形的,就是《增值税法实施条例》第二十二条所称不得抵扣非应税交易,对应的进项税额不得从销项税额中抵扣。
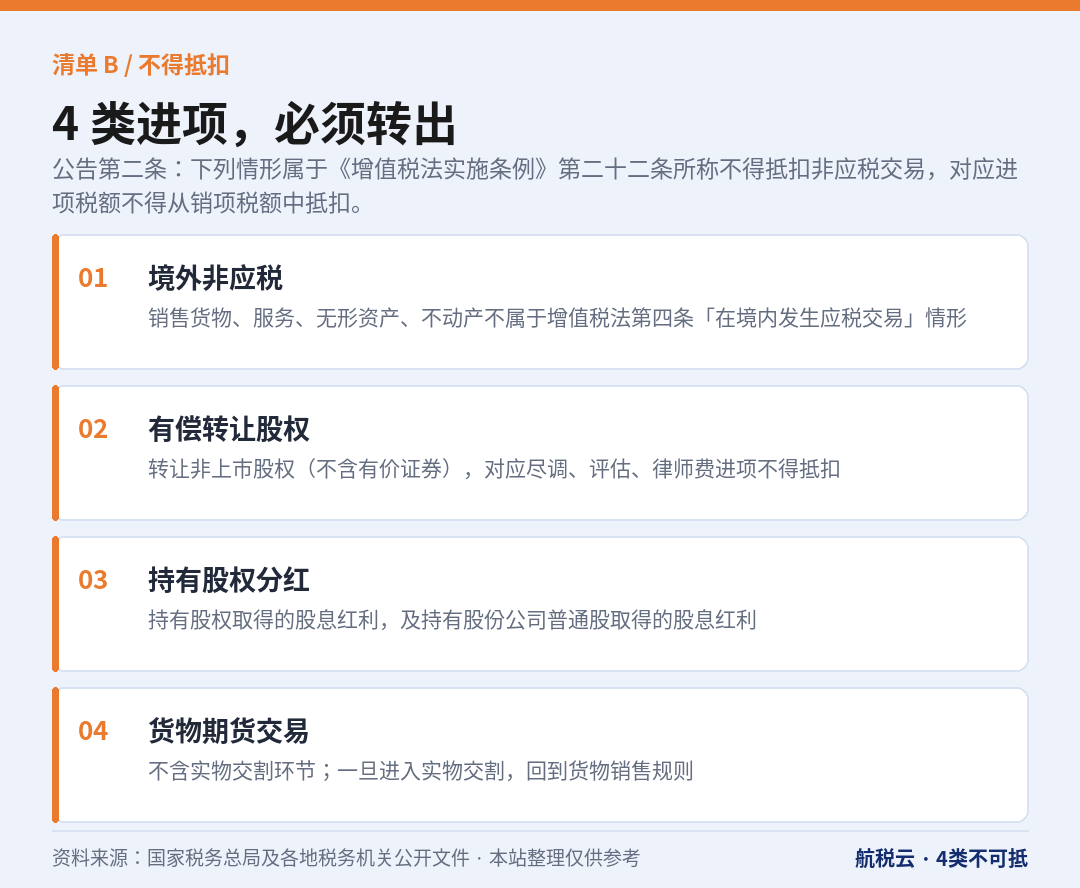
图 3 这四种,进项要转出
1. 销售货物、服务、无形资产、不动产不属于《增值税法》第四条规定的「在境内发生应税交易」情形。典型的出口、跨境服务,如果不在境内应税范围内,对应进项不能抵(除适用零税率或免税等另有规定的情形外)。
2. 有偿转让股权(不含有价证券)。转让非上市公司的股权,属于非应税交易,其对应进项不得抵扣。这一条对做股权投资的集团影响较大——尽调费、评估费、律师费的进项,不能想当然地抵。
3. 持有股权取得的股息红利,和持有股份公司普通股(含有价证券)取得的股息红利。分红不产生销项,对应的管理费用进项也不能抵。这里把「持有非上市股权」和「持有上市公司普通股」两种情形都包括了。
4. 货物期货交易(不含实物交割环节)。纯合约交易不涉及货物实际流转,不得抵扣;一旦进入实物交割,就回到货物销售的规则里。
四、为什么这个区分值钱:一笔账算清楚
抽象讲规则容易忘,用两个场景对比最直观。
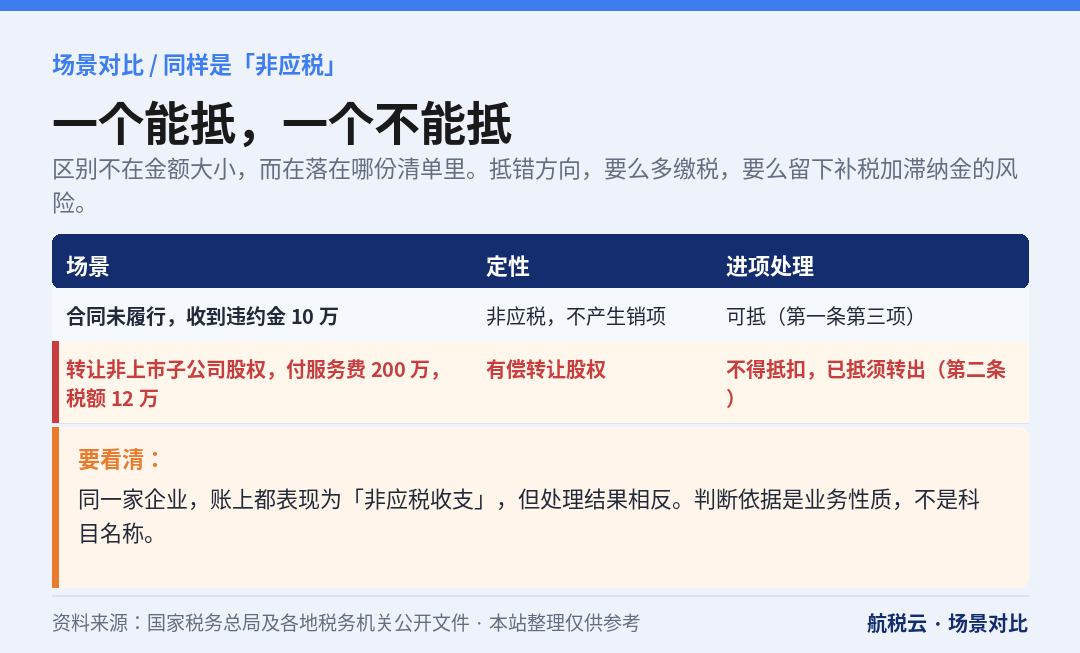
图 4 同样是「非应税」,处理结果相反
场景一:合同没履行,收到违约金。甲公司采购一批设备,合同签了、预付款付了,后因对方原因合同解除,甲公司收到违约金 10 万元。这笔钱不属于价外费用,不产生销项。同时甲公司为该项目发生的运输费、保险费,进项可以抵扣——因为落入 25 号公告第一条第(三)项。
场景二:转让一家子公司股权。乙集团转让持有的非上市子公司股权,聘请券商、律所、评估机构,支付服务费 200 万元,取得专票,税额 12 万元。这笔转让属于「有偿转让股权(不含有价证券)」,落入第二条,12 万元进项不得抵扣,已抵扣的要转出。如果乙集团没做转出,一旦被核查,除了补税还要加收滞纳金。
两笔业务在账上都表现为「非应税收入/支出」,但一个能抵、一个不能抵。区别不在于金额大小,而在于落在哪份清单里。
五、财务怎么落地:三件事
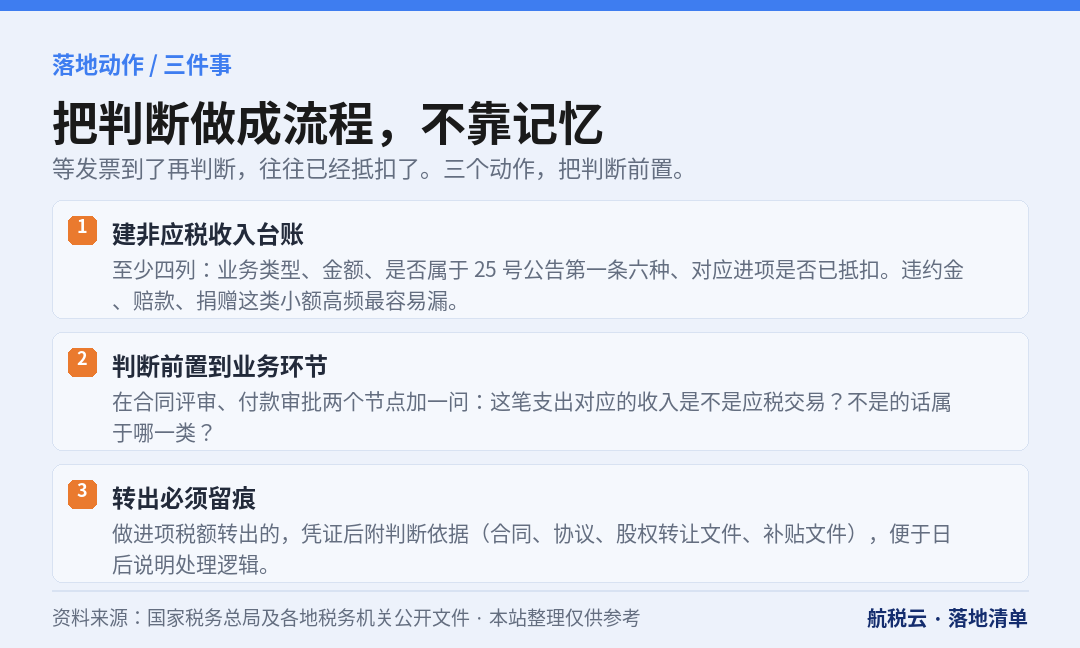
图 5 把判断做成流程,而不是靠记忆
第一,建一张「非应税收入台账」。至少包括四列:业务类型、金额、是否属于 25 号公告第一条列举的 6 种、对应进项是否已抵扣。金额不大但频次高的(违约金、赔款、捐赠),最容易漏。
第二,把判断前置到业务环节。等发票到了再判断,往往已经抵扣了。建议在合同评审、付款审批两个节点加一问:这笔支出对应的收入,是不是应税交易?如果不是,属于哪一类?
第三,转出要留痕。发生不得抵扣情形的,做进项税额转出,并在凭证后附判断依据(合同、协议、股权转让文件、补贴文件)。留存不是为了应付检查,是为了将来口径有变化时能说清楚当时的处理逻辑。
六、同公告里的另外四个口径,一并记住
25 号公告不只讲进项,还有四条容易忽略但很实用的规定:
农产品销售发票的定义。指农业生产者销售自产农产品适用免征增值税政策而开具的普通发票。做农产品收购、加工的企业,抵扣凭证的范围要以这条为准,别把别的票种混进来。
技工院校的范围。免征增值税政策中的技工学校、高级技工学校、技师学院,包括经省级及以上人力资源社会保障行政部门批准成立的技工学校、高级技工学校,经省级人民政府批准成立的技师学院,以及其他依据有关规定设立的同类院校。提供教育服务、与院校合作的企业会用到。
「第一道门票收入」的边界。指观众进入首道大门收取的门票收入,不包括在场馆内部特定区域举办特别展览、专场演出、临时活动等收取的门票收入。景区、场馆、文旅企业要注意拆分核算,混在一起容易多享受或错享受。
资产重组后再转让金融商品的买入价。按有关规定不征收增值税的资产重组业务,接收方再转让涉及的金融商品,买入价以资产重组转让方的买入价确定。这一条影响重组后处置环节的税基计算,做并购的要留意。
七、四个常见误区
误区一:不开发票就不用管进项。恰恰相反。非应税交易本来就不开票,但对应的进项要不要转出,才是重点。
误区二:所有非应税交易进项都不能抵。25 号公告第一条列的 6 类就能抵。把「非应税」直接等同于「不得抵扣」,是多缴税。
误区三:违约金一律不算价外费用。要看合同是否履行、应税交易是否发生。附着在已发生应税交易上的违约金,仍可能被认定为价外费用,要计销项。
误区四:财政补贴都不用缴税,进项都能抵。两个条件要同时满足:按政策规定取得,且与销售收入或数量不直接挂钩。按销量给的补贴,性质不同。
常见问题
问:25 号公告从什么时候开始执行?
依据《增值税法》及其实施条例配套发布,与增值税法体系同步适用。具体执行起始时间以公告正文为准,跨期业务建议按纳税义务发生时间判断归属期。
问:以前年度已经抵扣的,现在要追溯调整吗?
按所属期的规定处理。属于新规明确不得抵扣的情形,从规定执行之日起的业务按新口径处理;历史期间的处理,建议结合当时有效的文件判断,必要时与主管税务机关沟通。
问:接受捐赠的固定资产,进项能抵吗?
接收环节本身没有进项(捐赠方不一定开票),但为接收、运输、安装该资产发生的支出,取得合规扣税凭证的,属于用于生产经营,可以抵扣。
问:股权转让的尽调费,专票开给母公司,能抵吗?
要看这笔费用对应的业务。如果就是用于转让非上市股权,落入第二条,不得抵扣。如果同时服务于多个项目,需要按合理方法分摊。
问:无偿提供服务为什么能抵?
因为公告明确把「无偿提供服务(不含无偿转让金融商品)」列入了可以抵扣的第一条清单。注意金融商品被单独排除,仍按视同销售处理。
写在最后
增值税的进项抵扣,从来不是「有专票就能抵」。它有一条隐藏的判断链:这笔支出对应的是什么业务?这个业务是不是应税交易?如果不是,它落在哪份清单里?
25 号公告把这条链上的两个岔路口标出来了。建议财务把这两份清单打印出来,贴在凭证审核的位置——比记在脑子里可靠。
本文依据《财政部 税务总局关于明确非应税交易等增值税有关事项的公告》(财政部 税务总局公告 2026 年第 25 号)及《增值税法实施条例》整理,仅供参考。具体业务的税务处理,建议结合合同实质与主管税务机关口径判断。
需要按本公司情况再核一遍?
涉及出资期限调整、信用修复、进项转出、注销迁移等具体操作,口径会因企业情况不同而有差异。可致电 13825258848 沟通,或把章程、申报表、通知书发来,先做一次免费判断。
