成品油「交易即开票」11月1日全面推行:加油站四项改造、四个特殊场景与用油企业取票
2026 年 11 月 1 日起,全国成品油零售加油站全面推行「交易即开票」。这不是试点,是全面推广——依据《国家税务总局关于在成品油零售领域全面推广"交易即开票"有关事项的公告》(国家税务总局公告 2026 年第 11 号)。
这件事看起来只跟加油站有关,实际上牵动两头:一头是加油站,要改系统、改流程;另一头是用油企业——物流车队、工程公司、租赁公司,取票方式变了,报销和抵扣的链条也跟着变。
公告的要求很硬:成品油零售加油站应当于 2026 年 11 月 1 日前实现「交易即开票」,未如期实现的,由税务机关责令改正,并按《税收征收管理法》《发票管理办法》等有关规定处理。
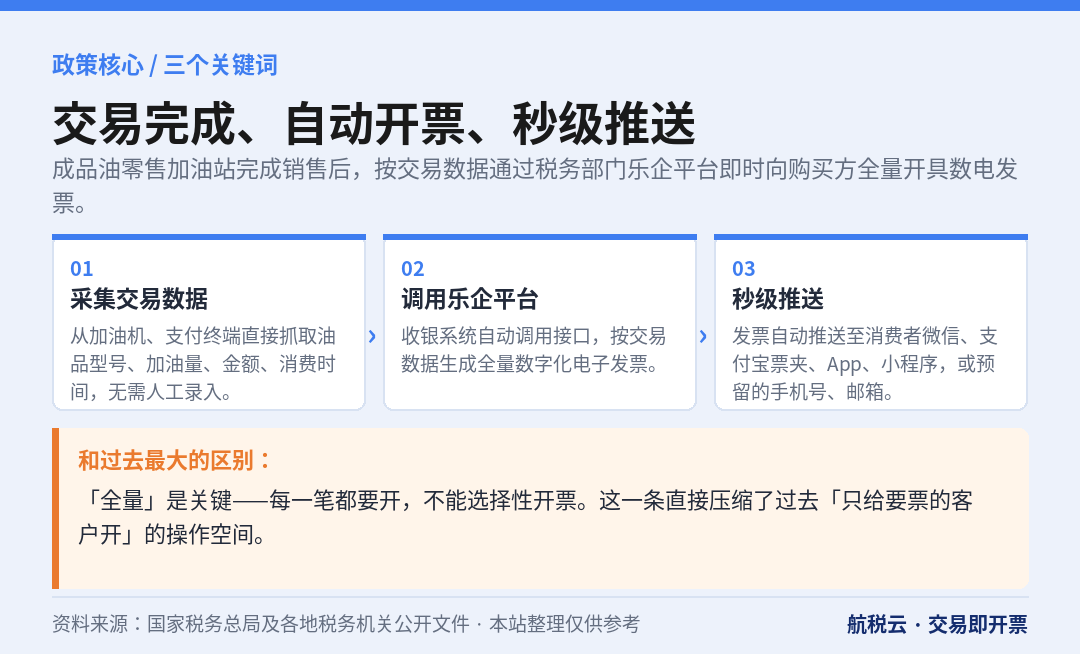
图 1 交易完成、自动开票、秒级推送、全程留痕
一、什么是「交易即开票」
按公告定义:成品油零售加油站完成销售成品油交易后,按照交易数据通过税务部门乐企平台即时向购买方全量开具全面数字化电子发票。
三个关键词值得拆开看:
「按交易数据」——发票信息从加油机、支付终端直接采集,不靠人工录入。油品型号、加油量、金额、时间,系统自动抓。
「即时」——交易完成即开票,不是「事后补开」。这是和过去最大的区别。
「全量」——每一笔都要开,不能选择性开票。这一条直接压缩了过去「只给要票的客户开」的操作空间。
适用范围包括加油站、水上加油趸船、只销售柴油的农村网点——也就是所有取得成品油零售经营资格及危化品经营许可、从事成品油零售业务的纳税人。
支付场景覆盖得很全:第三方支付平台、互联网平台,以及加油卡、现金、赊销、对公转账,都在里面。不是只管扫码支付。
二、两种接入方式,按自身条件选
公告给了两条路,选哪条取决于两个条件:是否符合乐企自用接入条件、是否具备自有信息系统改造能力。
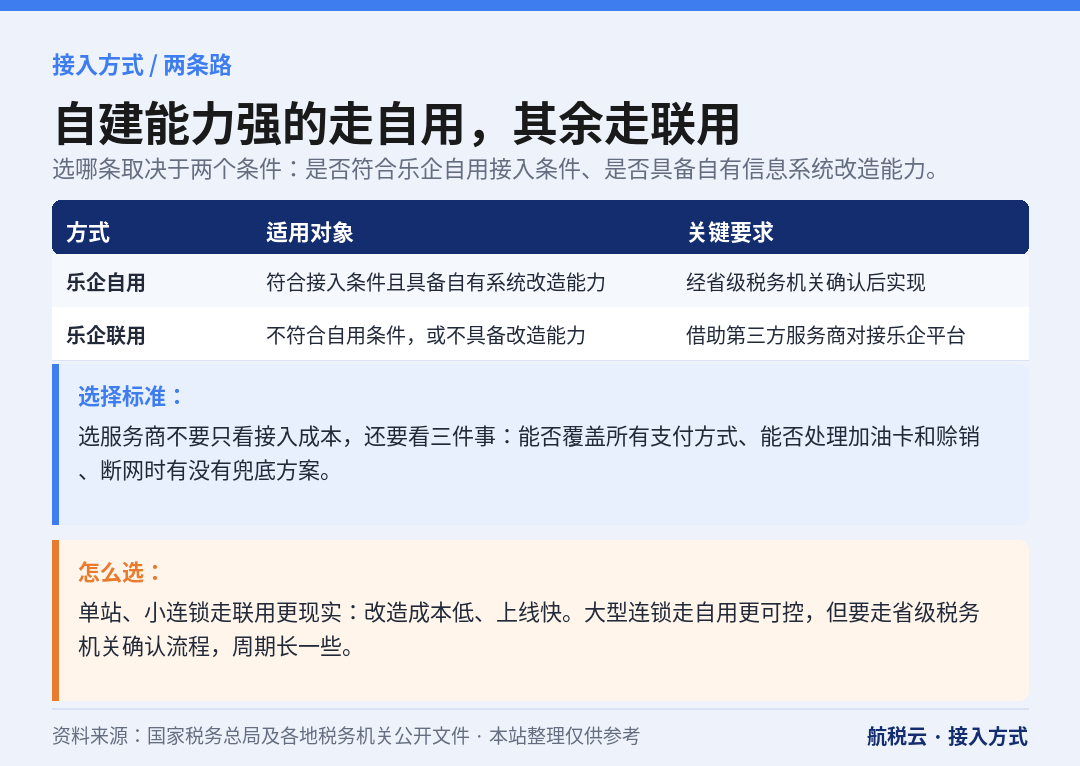
图 2 自建能力强的走自用,其余走联用
方式一:乐企自用。符合乐企自用接入条件、且具备自有信息系统改造能力的加油站,经省级税务机关确认后,通过乐企自用方式实现。
方式二:乐企联用。不符合乐企自用接入条件,或者不具备自有系统改造能力的,通过乐企联用方式实现。也就是借助第三方服务商(支付机构、零管系统厂商、发票服务商)对接乐企平台。
对绝大多数单站、小连锁来说,联用是现实选择:不用自建整套对接能力,改造成本低、上线快。对大型连锁、石化企业,自用更可控,但要走省级税务机关确认流程,周期长一些。
选择时不要只看接入成本,还要看三件事:能否覆盖所有支付方式、能否处理加油卡和赊销、断网时有没有兜底方案。这三项决定上线后会不会天天救火。
三、加油站具体要改什么
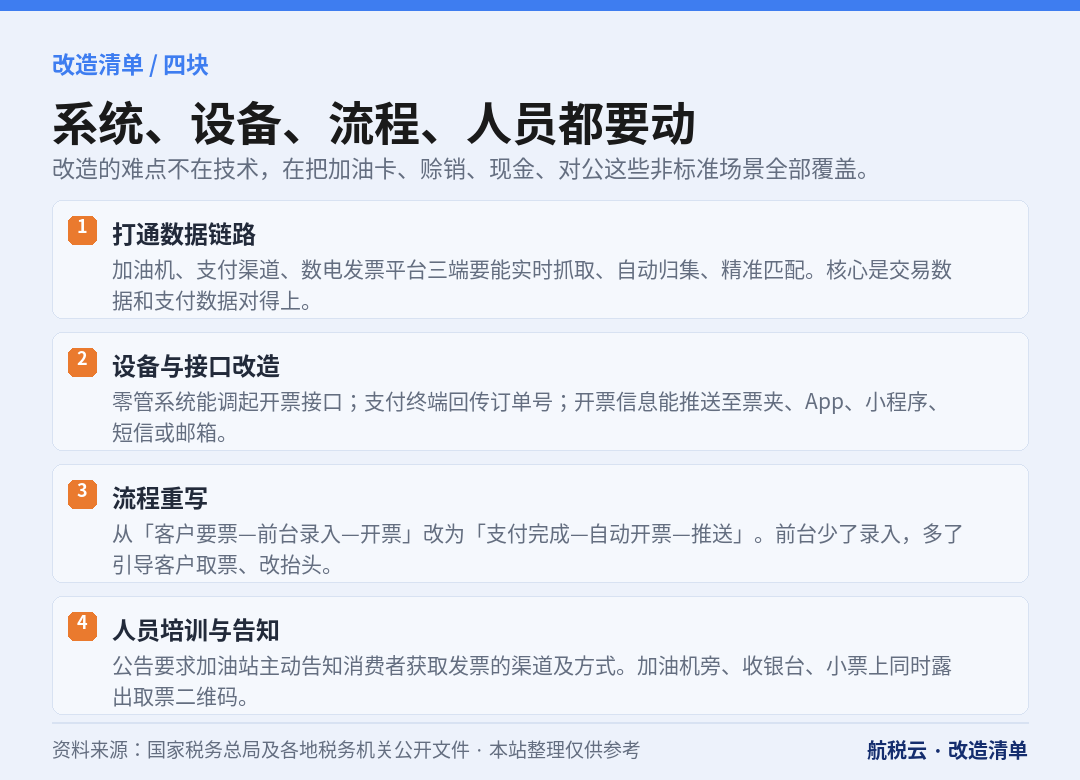
图 3 系统、设备、流程、人员,四块都要动
1. 打通数据链路。加油机、支付渠道、数电发票平台三端要能实时抓取、自动归集、精准匹配。核心是拿到加油机的交易数据(油品、升数、金额、时间)和支付数据,两者对上,才能开票。
2. 设备与接口改造。零管系统要能调起开票接口;支付终端要能回传订单号;开票信息要能推送至消费者的微信、支付宝票夹、App、小程序或短信邮箱。
3. 流程重写。过去是「客户要票—前台录入—开票」,现在是「支付完成—自动开票—推送」。前台少了录入动作,多了引导动作:告诉客户去哪里取票、怎么改抬头。
4. 人员培训与告知。公告要求加油站主动告知消费者获取发票的具体渠道及方式。这不是可选项,是义务。建议在加油机旁、收银台、小票上同时露出取票二维码和说明。
四、四个特殊场景,最容易出错
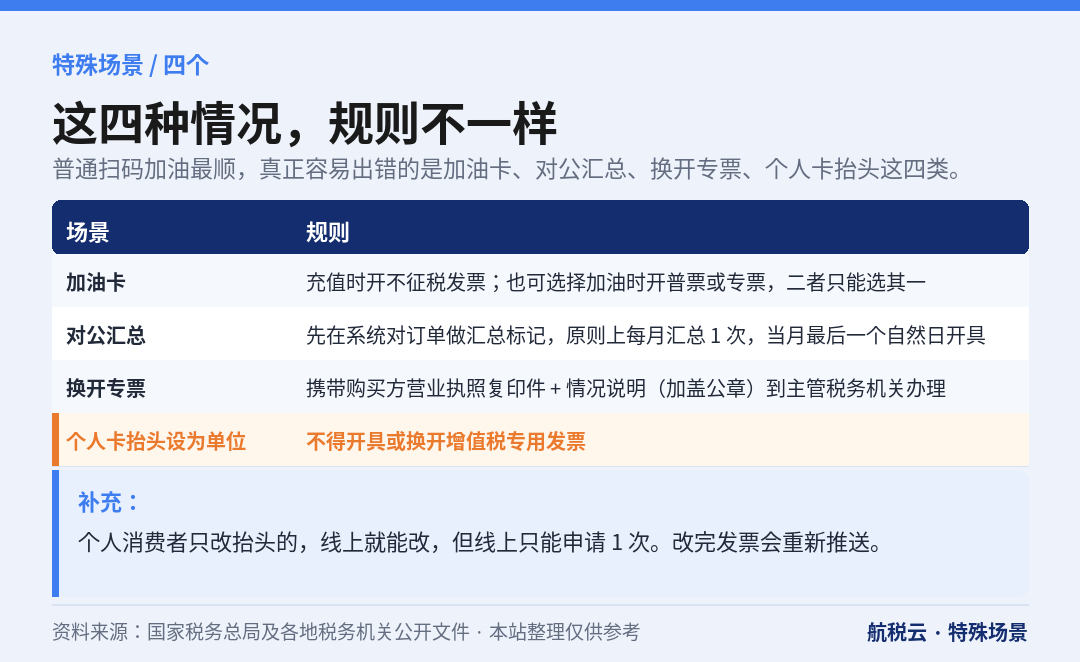
图 4 这四种情况,规则和普通扫码不一样
场景一:加油卡。充值时开具不征税发票;也可以选择在加油时开具普通发票或增值税专用发票,二者只能选其一。这意味着不能既在充值环节开票、又在消费环节开票,重复开票是明确不允许的。
场景二:对公转账汇总开票。单位客户选择汇总开具的,加油站应先在系统对相应订单做汇总标记,原则上以月为单位每月汇总 1 次,在当月最后一个自然日汇总开具。这里的关键动作是「先标记」——没标记就汇总,数据对不上。
场景三:换开增值税专用发票。需要携带购买方营业执照复印件和购买方出具的情况说明(加盖公章),到主管税务机关办理。注意是税务机关,不是加油站现场。个人消费者如果只是改抬头,线上就能改,但线上只能申请 1 次。
场景四:个人加油卡抬头设为单位。公告明确:个人加油卡用户将发票购买方抬头设置为单位的,不得开具或者换开增值税专用发票。这一条是为了堵住「用个人卡给公司开专票抵扣」的漏洞,实务中争议最多,要提前跟客户讲清楚。
五、用油企业:取票方式变了,账怎么处理
对物流、工程、租赁这类用油大户,变化主要在三处。
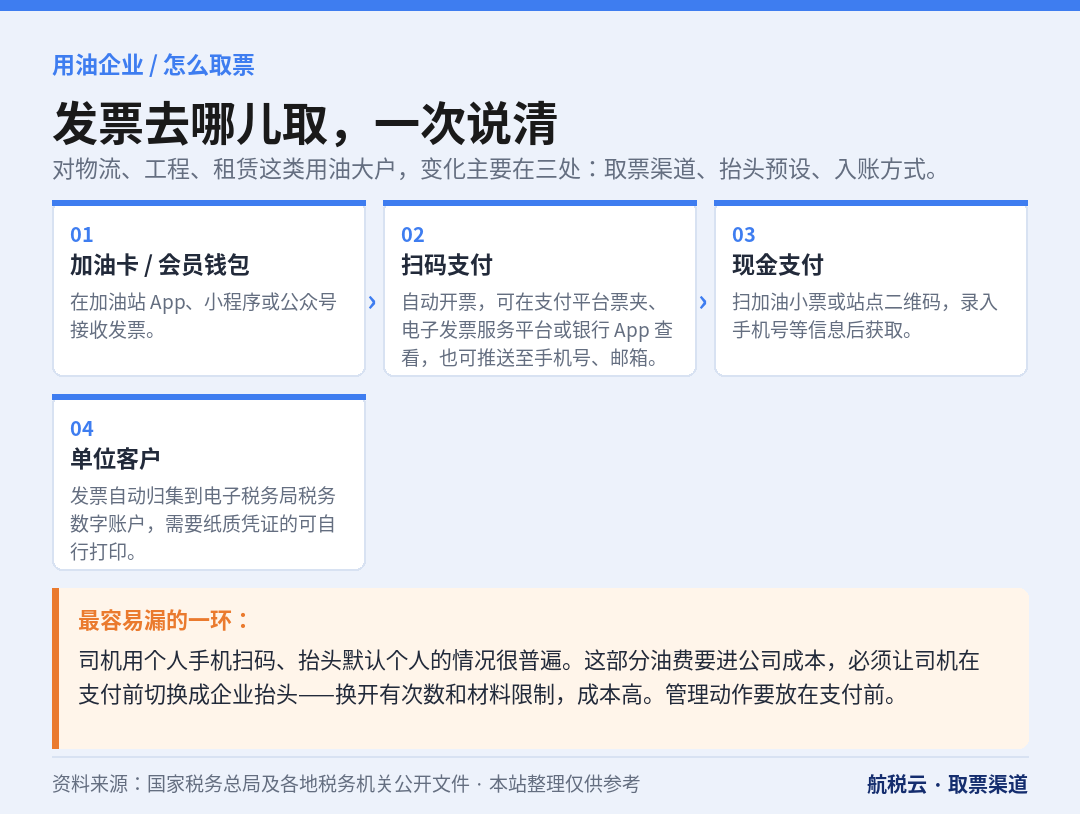
图 5 发票去哪儿取,一次说清
取票渠道。用加油卡、会员钱包的,在加油站 App、小程序或公众号接收;扫码支付的,发票自动开好,可在支付平台票夹、电子发票服务平台或银行 App 小程序查看,也可推送至预留的手机号、邮箱;现金支付的,扫加油小票或站点二维码,录入手机号获取。单位客户的发票会自动归集到电子税务局税务数字账户,需要纸质凭证的可自行打印。
抬头要提前设。发票购买方抬头默认为个人。企业客户要在支付前把抬头、税号设好,否则事后只能改一次,改完还要重新推送。建议车队统一在加油卡或企业账户里预设抬头。
入账与抵扣。数电发票与纸质发票具有同等法律效力,可正常入账、勾选抵扣。财务要调整的是获取方式:过去靠司机交票,现在从税务数字账户批量下载,账实核对的节点前移到了「行程单 + 加油记录」的匹配上。
一个实操提醒:司机用个人手机扫码加油、抬头默认个人的情况非常普遍。如果这部分油费要进公司成本,必须让司机在支付前切换成企业抬头,或者事后按规定换开——但换开有次数和材料限制,成本高。管理动作应该放在支付前。
六、不合规的代价
公告里的责任条款分两层:
第一层,未如期实现「交易即开票」。由税务机关责令改正,并按《税收征收管理法》《发票管理办法》等有关规定处理。
第二层,规避税收监管。公告明确,税务机关严厉查处成品油零售加油站使用非本单位收款码收款等各类规避税收监管的行为。一经查实,责令改正,处 1 万元以下罚款,没收违法所得;构成偷税的,依法追缴其不缴或少缴的税款、滞纳金,并处罚款。
「非本单位收款码」这条针对性很强:过去有些站点用个人码、关联方码收款,交易数据进不了系统,发票自然「开不出来」。现在交易、资金、发票三流要合一,这条路走不通了。
七、已经跑通的地方,效果如何
辽宁盘锦是试点场景之一。当地通过乐企联用方式,以支付数据为核心、订单数据为补充,打通加油机、支付终端、数电发票平台:车主完成支付,收银系统自动调接口,从加油机直接采集油品型号、加油量、金额、时间,电子发票秒级生成并推送到手机。
数据上,单笔业务开票时间从原来的 3 至 5 分钟压缩到 30 秒以内,开票率较改造前提升 33.2%,扫码支付场景开票率接近 100%。
同样的逻辑也在向其他场景延伸。芜湖江北新区把「交易即开票」用到公共资源交易服务费上,上线后日均开票金额 14 万元,人工开票工作量缩减近 92%,预计月均未开票收入降低 40%。这说明「交易即开票」不只适用于加油,凡是「高频、小额、标准化」的交易场景,都可以套这个模式。
常见问题
问:11 月 1 日之后还没改造完,会怎样?
公告要求应当于 2026 年 11 月 1 日前实现,未如期实现的由税务机关责令改正,并按相关规定处理。建议尽快与主管税务机关沟通改造进度和过渡安排。
问:现金加油怎么开票?
扫加油小票或站点提供的二维码,录入手机号等信息后获取。加油站应主动告知这个渠道。
问:充值开了不征税发票,加油时还能再开吗?
不能重复。充值环节开不征税发票、或加油环节开普票/专票,二者选其一。
问:单位客户能每月汇总开一张吗?
可以。需要在系统对订单做汇总标记,原则上每月汇总 1 次,在当月最后一个自然日开具。
问:个人卡抬头写成公司,能开专票抵扣吗?
不能。公告明确规定,个人加油卡用户将发票购买方抬头设置为单位的,不得开具或换开增值税专用发票。
问:发票开错了怎么办?
按规定开具红字发票后重开。数电发票的红冲在电子发票服务平台办理,具体操作可以咨询服务商或主管税务机关。
写在最后
「交易即开票」的本质,是把开票从「人的动作」变成「系统的动作」。对加油站,省的是前台人力和错票成本;对监管,得到的是实时、完整、可溯的交易数据;对用油企业,考验的是内部管理能不能跟上——抬头预设、行程匹配、批量取票,这些都得重新设计流程。
已经上线的站点给出了一个参考:改造的难点不在技术,在把「加油卡、赊销、现金、对公」这些非标准场景全部覆盖。选服务商时,把这几个场景列成清单逐项问,比看演示有用。
本文依据《国家税务总局关于在成品油零售领域全面推广"交易即开票"有关事项的公告》(国家税务总局公告 2026 年第 11 号)及中国税务杂志、地方税务机关公开报道整理,仅供参考。具体接入条件与办理流程以主管税务机关和服务商方案为准。
需要按本公司情况再核一遍?
涉及出资期限调整、信用修复、进项转出、注销迁移等具体操作,口径会因企业情况不同而有差异。可致电 13825258848 沟通,或把章程、申报表、通知书发来,先做一次免费判断。
