平台数据直连税局后:三大涉税误区与两起主播补税案例(46.65万、39.79万)
「平台给我开了发票,入账抵扣应该没问题吧?」「平台已经代扣了个税,我是不是就不用管了?」「现在平台都要报送收入信息,卖点闲置、跑跑外卖要交税吗?」——《互联网平台企业涉税信息报送规定》(国务院令第 810 号)施行以来,全国已有近 1 万家互联网平台企业按要求报送平台内经营者和从业人员涉税信息,但实操层面的误解仍然集中。本文结合上海证券报专家解读与天津税务 11 月 4 日通报的两起主播补税案例,把边界一次划清。
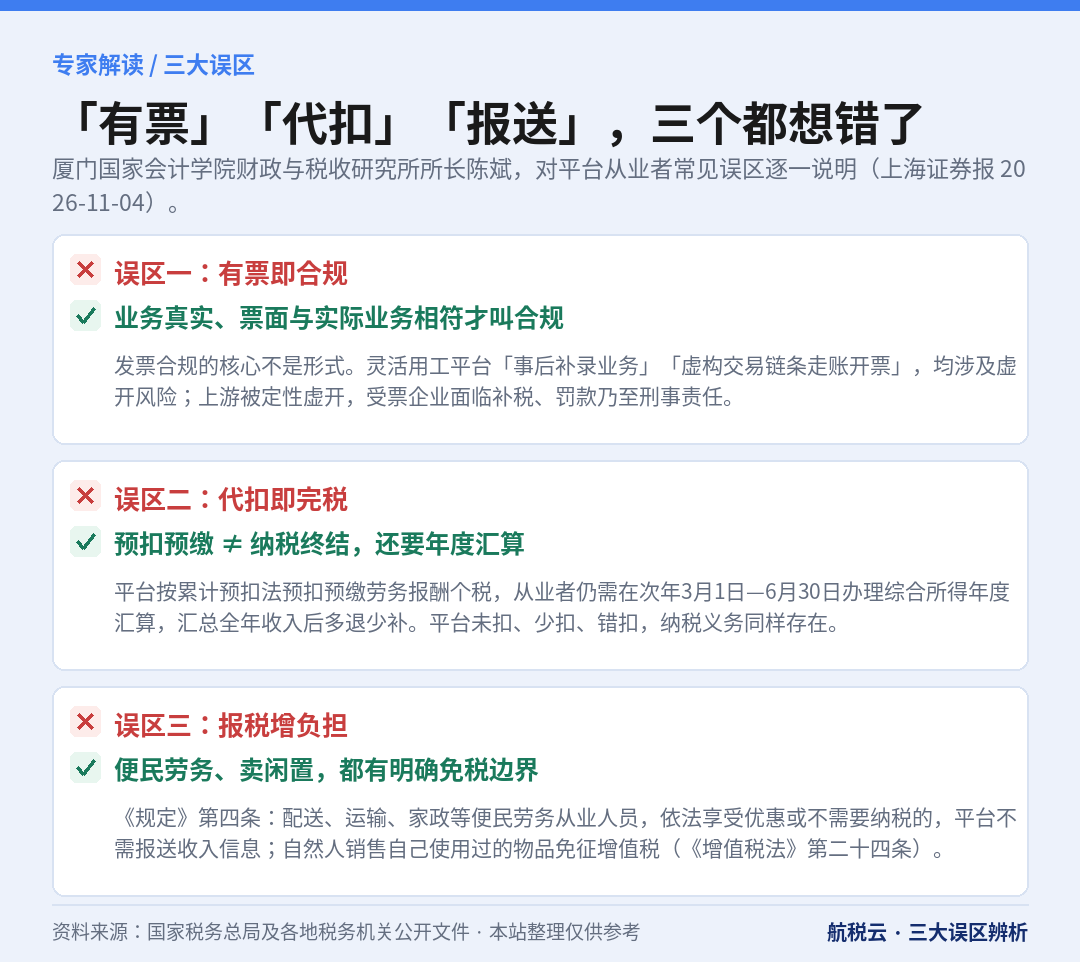
图 1 三大误区辨析:有票即合规、代扣即完税、报税增负担
一、先定调:绝大多数合规经营者,税负不会变
司法部、税务总局有关负责人解读《规定》时明确:平台内绝大多数合规经营者和从业人员的税负不会变化。商户月销售额不超 10 万元可享受增值税免税优惠;综合所得年收入不超过 12 万元的平台内从业人员,在享受各项扣除后,也基本无须缴纳个人所得税。
真正受影响的是此前存在隐匿收入等情况的少数主体——按平台报送的涉税信息依法纳税后,税负恢复到正常水平。换句话说,这不是一次「加税」,而是一次「把该报的数据报上来」。
先厘清一个关键点:《规定》第四条:在互联网平台内从事配送、运输、家政等便民劳务活动的从业人员,依法享受税收优惠或者不需要纳税的,互联网平台企业不需要报送其收入信息。注意限定语是「依法享受优惠或不需要纳税的」,并非所有小哥都免报送;收入超过优惠范围的,仍应依法纳税。
二、三大误区,逐条拆
误区一:有票即合规
发票合规的核心在于业务真实、发票记载信息与实际发生业务相符,而不是仅看形式。有些用工单位与从业人员已在线下完成业务,事后通过平台「补录」业务以获取发票,或平台虚构交易链条「走账」开票,均涉及虚开发票风险。上游平台一旦被查处定性为虚开,受票企业将面临补税、罚款以及虚开发票的刑事责任。
误区二:代扣即完税
从业人员自平台取得劳务报酬所得,平台按累计预扣法预扣预缴个税。但预扣预缴不等于纳税终结:最终纳税义务要通过次年 3 月 1 日至 6 月 30 日的综合所得年度汇算完成,汇总全年从所有渠道取得的综合所得,减 6 万元基本减除费用及各项扣除后,与已预缴税款对比,多退少补。
即便平台已代扣代缴,从业人员的纳税义务也不因此免除;若平台未依法履行代扣代缴义务,纳税义务同样存在,需自行办理申报。建议定期通过个税 APP 查看收入纳税明细,核对各平台报送的收入数据和已扣缴税额。
误区三:报税增负担
个人处置自用闲置物品,依法免征增值税——《中华人民共和国增值税法》第二十四条明确,自然人销售的自己使用过的物品免征增值税;个税层面,二手物品转让多为折价或平价出售,通常无应税所得。在闲鱼卖旧衣服、旧手机,不会因新规新增税负。
但要区分:若以平台经营为职业、长期高频承接商业订单,或专门注册经营主体开展规模化运作(电商职业卖家、网络主播等),则属于平台内经营性主体或从业人员,需依法履行纳税申报义务。
三、天津两起主播补税案例:46.65 万与 39.79 万
2026 年 11 月 4 日,国家税务总局天津市税务局通报:根据税收大数据分析线索,发现部分平台网络带货主播存在主播佣金未申报、少申报个人所得税风险。经主管税务机关、税务稽查、公安部门联合普法和约谈警示,相关人员陆续补缴个税及滞纳金。
| 案例 | 所得性质 | 补缴金额 | 补缴时间 |
|---|---|---|---|
| 主播张某某 | 补充申报劳务报酬收入 | 46.65 万元(税款及滞纳金) | 2026-10-28 |
| 主播刁某某 | 补充申报经营所得收入 | 39.79 万元(税款及滞纳金) | 2026-10-28 |
两案所得性质不同,正好说明收入性质要按业务实质判断。部分平台为从业者批量注册个体工商户,把原本适用 3%—45% 超额累进税率的劳务报酬所得,转化为适用 5%—35% 的「经营所得」套用核定征收,属于收入性质错配。劳动关系认定以「实际用工管理」为准,而非纸面的个体工商户形式,平台与从业者都将面临涉税风险。
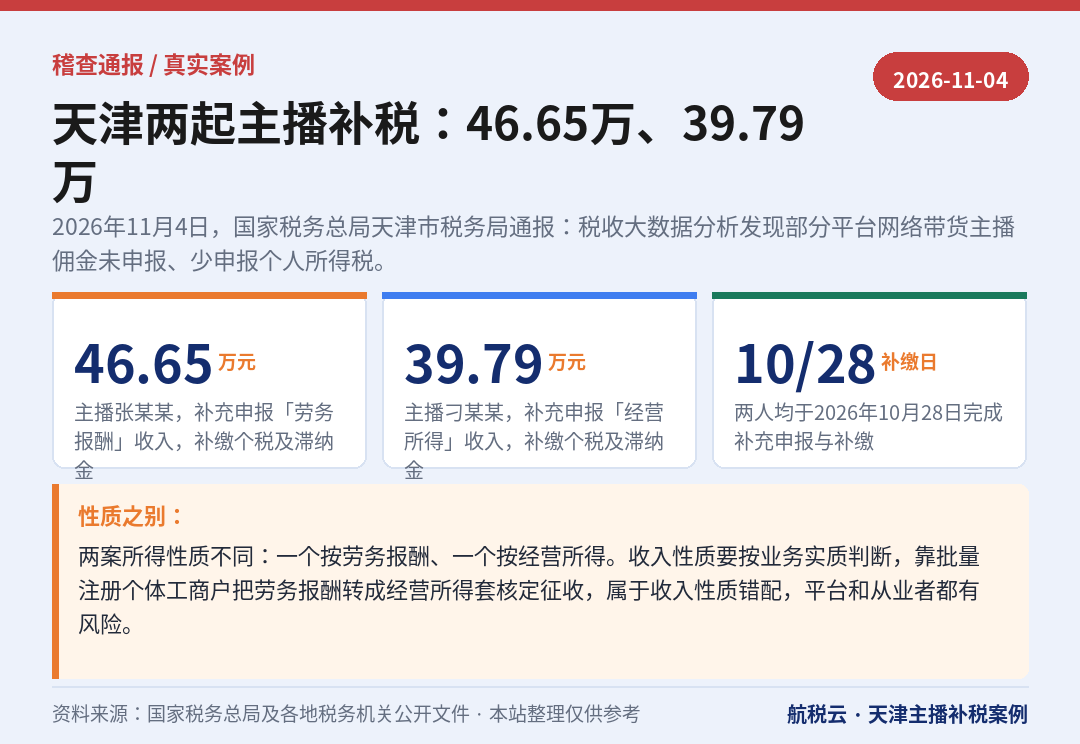
图 2 天津两起主播补税案例:46.65万(劳务报酬)、39.79万(经营所得)
四、从线索到补税,处置是怎么走的
- 税收大数据发现佣金未申报、少申报个税风险线索;
- 通过短信、电话提示提醒,并依法送达《税务事项通知书》《责令限期改正通知书》;
- 提示提醒、督促整改;
- 由主管税务机关、税务稽查、公安部门联合普法和约谈警示;
- 当事人补充申报收入,补缴税款及滞纳金。
拒不整改的升级路径:对拒不整改或整改不彻底的:纳入信用信息系统(天津六部门《关于个人所得税诚信体系建设的公告》)→ 立案检查 → 依法处理处罚、公开曝光 → 问题线索报送国家网信办,对直播账号封号处理。2025 年 11 月曝光的郭鑫鑫偷税案中,当事人以「平台已代扣代缴」为由逃避纳税,核查发现平台仅对其劳务报酬收入 76 万元履行扣缴,绝大部分销售收入及佣金均未代扣代缴,最终被追缴税款、加收滞纳金并处罚款。
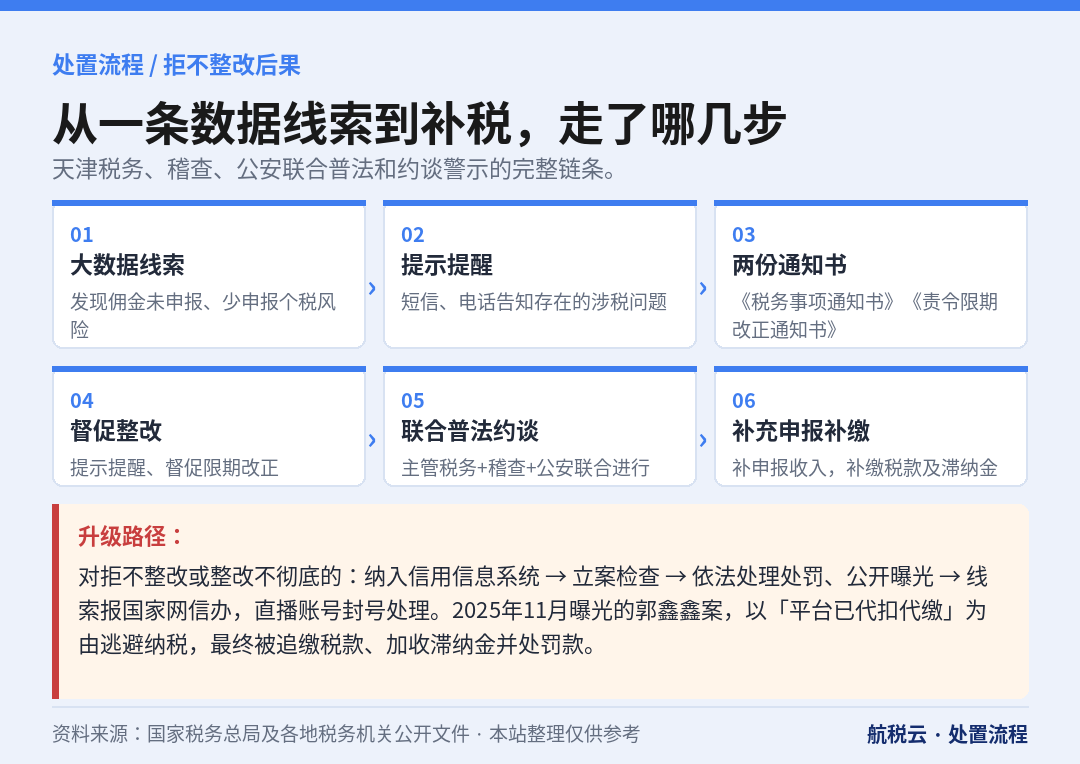
图 3 从大数据线索到补缴:提示提醒 → 两份通知书 → 联合约谈 → 补充申报
五、三类主体,各自该做什么
| 主体 | 法定义务 |
|---|---|
| 平台企业 | 依规报送平台内经营者、从业人员的身份信息和收入信息;按累计预扣法预扣预缴劳务报酬个税;取得从业人员书面同意并留存备查后,可代办增值税及附加税费申报。法定义务不得通过「税费自理」协议转嫁 |
| 平台内经营者 | 依法办理经营主体登记、税务信息确认,如实申报通过平台取得的销售收入,依法缴纳相关税费,按规定开具、取得和保存发票 |
| 从业人员 | 如实提供个人身份和收入信息;按收入性质申报纳税——劳务报酬(直播、教育、咨询、设计)由平台预扣预缴后仍需年度汇算;经营所得(销售货物、运输服务)自行申报缴纳相关税费 |
航税云提示
平台承担的是协助征管义务,不能替代其他主体的纳税义务。「税费自理」不是平台免责牌:扣缴义务是税法直接规定的法定义务,不由合同当事人的意志决定。平台未履行代扣代缴、经营者或从业人员也未申报缴税的,税务机关在追究纳税人责任的同时,也会依法追究平台未履行扣缴义务的责任。
常见问题(FAQ)
1. 外卖小哥、家政人员的收入都要被报送吗?
《规定》第四条明确,从事配送、运输、家政等便民劳务活动、依法享受税收优惠或不需要纳税的,平台不需要报送其收入信息;收入超过优惠范围的仍应依法纳税。
2. 在闲鱼卖旧手机要交税吗?
自然人销售自己使用过的物品免征增值税;二手物品多为折价或平价转让,通常无应税所得,不因新规新增税负。
3. 平台已经代扣个税,还要汇算吗?
要。预扣预缴不等于纳税终结,从业人员需在次年 3 月 1 日至 6 月 30 日办理综合所得年度汇算,多退少补。
4. 劳务报酬和经营所得怎么分?
通过平台提供直播、教育、咨询、设计等营利性服务取得的所得属劳务报酬;通过平台销售货物、提供运输服务取得的所得属经营所得。强行转换收入性质有风险。
5. 「有票」为什么不算合规?
发票合规要求主体合规、交易真实、内容准确。事后补录业务、虚构交易链条走账开票,均涉及虚开风险,受票企业可能被追责。
6. 平台签了「税费自理」协议就免责吗?
不免责。扣缴义务是法定责任,不由合同约定转移;平台未履行扣缴义务的,会被依法追究责任。
航税云服务提示
平台数据透明之后,合规的关键从「有没有票」变成「业务实质能不能还原」。航税云可协助电商卖家、平台企业、灵活用工从业者梳理收入性质判定、扣缴与代办申报流程、业务证据链留存及年度汇算安排。
咨询电话:13825258848 官网:www.szatci.com
政策依据:《互联网平台企业涉税信息报送规定》(国务院令第 810 号)第四条;《国家税务总局关于互联网平台企业报送涉税信息有关事项的公告》(2025 年第 15 号);《国家税务总局关于互联网平台企业为平台内从业人员办理扣缴申报、代办申报若干事项的公告》(2025 年第 16 号);《中华人民共和国增值税法》第二十四条;国家税务总局天津市税务局通报(2026-11-04);上海证券报《专家:要厘清互联网平台从业人员常见涉税误区》(2026-11-04);中国青年报《「税费自理」不是平台免责牌》(2026-11-02)。
本文为政策解读与实务提示,具体适用以主管税务机关认定为准。
