增值税法落地配套:新申报表试点4大变化、两份衔接公告与五地合规案例
2026 年 1 月 1 日,《中华人民共和国增值税法》(主席令第 41 号)及《实施条例》(国务院令第 826 号)正式施行,沿用多年的《增值税暂行条例》同时废止。进入 11 月,配套动作密集落地:《增值税及附加税费申报表(试行)》在青海、山西等省启动试点,增值税优惠政策衔接、出口退(免)税两份公告相继实施,税总还配套制定了代扣代缴自然人增值税的申报表。本文把新法底层变化、新表四大变化和两份衔接公告一次理顺。
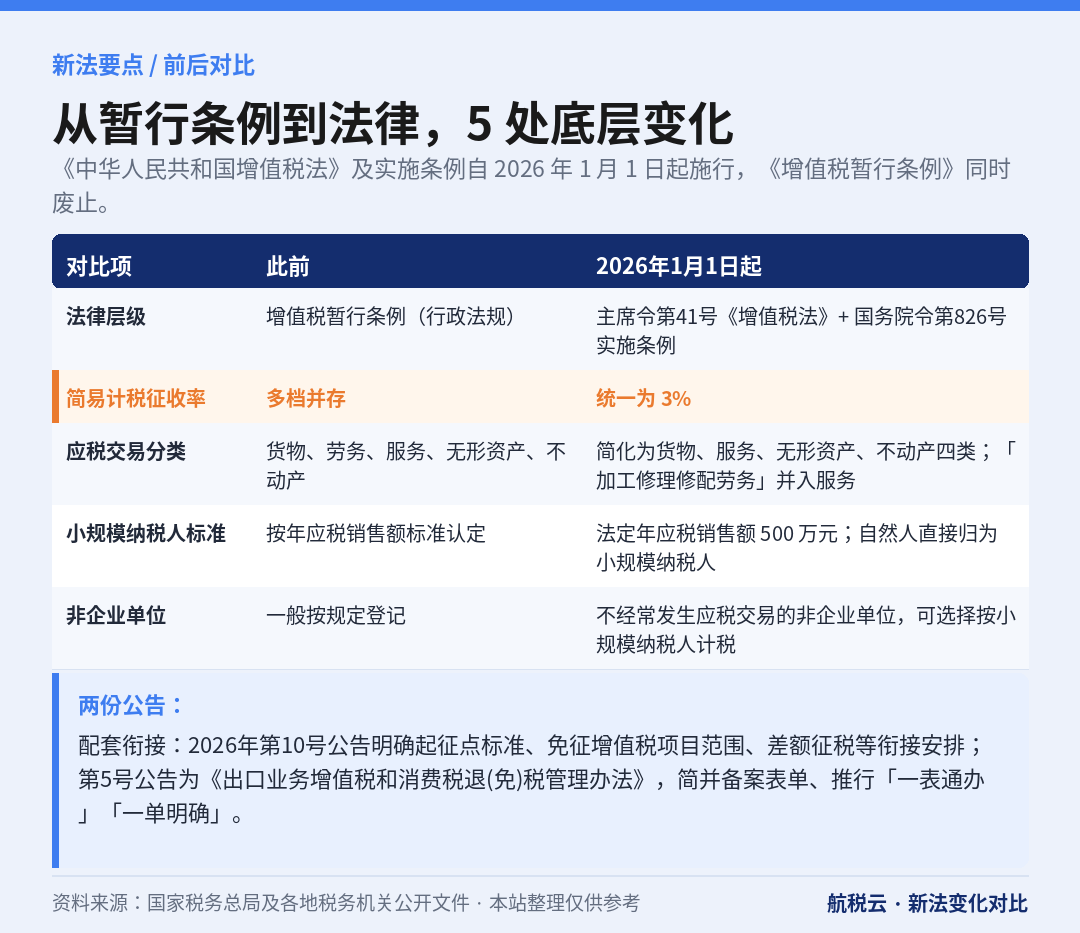
图 1 从暂行条例到法律:5 处底层变化前后对比
一、新法的 5 处底层变化
| 对比项 | 此前 | 2026 年 1 月 1 日起 |
|---|---|---|
| 法律层级 | 增值税暂行条例(行政法规) | 主席令第 41 号《增值税法》+ 国务院令第 826 号《实施条例》 |
| 简易计税征收率 | 多档并存 | 统一为 3% |
| 应税交易分类 | 货物、劳务、服务、无形资产、不动产 | 简化为货物、服务、无形资产、不动产四类;「加工修理修配劳务」并入「服务」 |
| 小规模纳税人标准 | 按年应税销售额标准认定 | 法定年应税销售额 500 万元;自然人直接归为小规模纳税人 |
| 非企业单位 | 一般按规定登记 | 不经常发生应税交易的非企业单位,可选择按小规模纳税人计税 |
优惠口径同步明确:2026 至 2027 年底,小规模纳税人月销售额 10 万元(季度 30 万元)以下免征增值税,按次纳税起征点 1000 元;农业自产农产品免税、医疗服务免税等长期优惠继续有效。
二、两份衔接公告,分别解决什么
2026 年第 10 号:优惠政策衔接
《关于增值税法施行后增值税优惠政策衔接事项的公告》重点明确小规模纳税人起征点标准、免征增值税项目范围、差额征税等衔接安排,帮助纳税人准确判定适用情形、规范申报口径。
2026 年第 5 号:出口退(免)税管理办法
《出口业务增值税和消费税退(免)税管理办法》推出备案表单简并、「一表通办」、附送资料「一单明确」等便利化举措,并逐一明确备案变更、申报冲减、收汇管理等流程变化。外贸企业需同步调整内部单证管理流程。
航税云提示
此外,为配合 11 月 1 日起施行的代扣代缴自然人增值税办法(财政部 税务总局公告 2026 年第 28 号),税务总局制定了《境内单位代扣代缴自然人增值税及附加税费申报表》及其附列资料,自 2026 年 11 月 1 日起施行。
三、新申报表试点:四大变化
按国家税务总局统一部署,修订后的《增值税及附加税费申报表(试行)》按「双轨验证、单轨运行、全面推广」步骤推进,青海省自 2026 年 11 月 1 日起在部分纳税人中试点,山西省以 2026 年第 2 号公告组织试点。新表设计强调实用性、简洁性、兼容性。
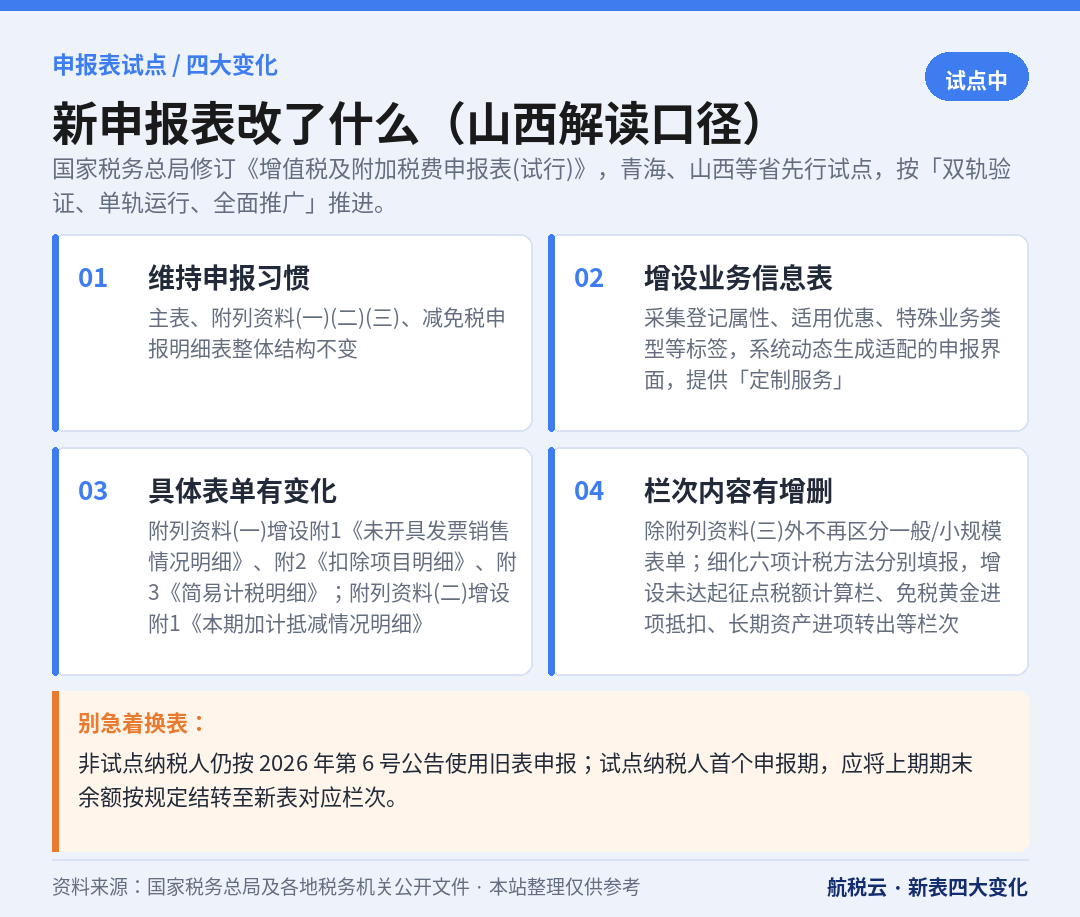
图 2 新申报表四大变化(山西省税务局解读口径)
| 变化 | 具体内容 |
|---|---|
| ① 维持申报习惯 | 主表、附列资料(一)(二)(三)、增值税减免税申报明细表整体结构不变 |
| ② 增设信息表 | 新增《增值税及附加税费申报表业务信息表》,采集登记属性、适用优惠政策、特殊业务类型等标签,系统智能判断并动态生成适配的申报界面,提供定制服务 |
| ③ 表单有增减 | 附列资料(一)增设附 1《未开具发票销售情况明细》、附 2《扣除项目明细》、附 3《简易计税明细》;附列资料(二)增设附 1《本期加计抵减情况明细》 |
| ④ 栏次有增删 | 除附列资料(三)外不再区分一般纳税人和小规模纳税人表单;附列资料(一)细化一般计税、简易计税、免抵退税、免退税、免税、分支机构预缴六项计税方法分别填报,提供全部税率及征收率增行功能,并设置未达起征点税额计算栏;附列资料(二)增设免税黄金普通发票进项抵扣、长期资产进项税额转出等栏次 |
别急着换表:非试点纳税人仍按《国家税务总局关于调整增值税纳税申报有关事项的公告》(2026 年第 6 号)使用旧表,不要提前自行切换。试点纳税人在首个申报期,应将上期期末余额按规定结转至新表对应栏次;遇重大疑难业务或系统功能问题,及时向主管税务机关报告。
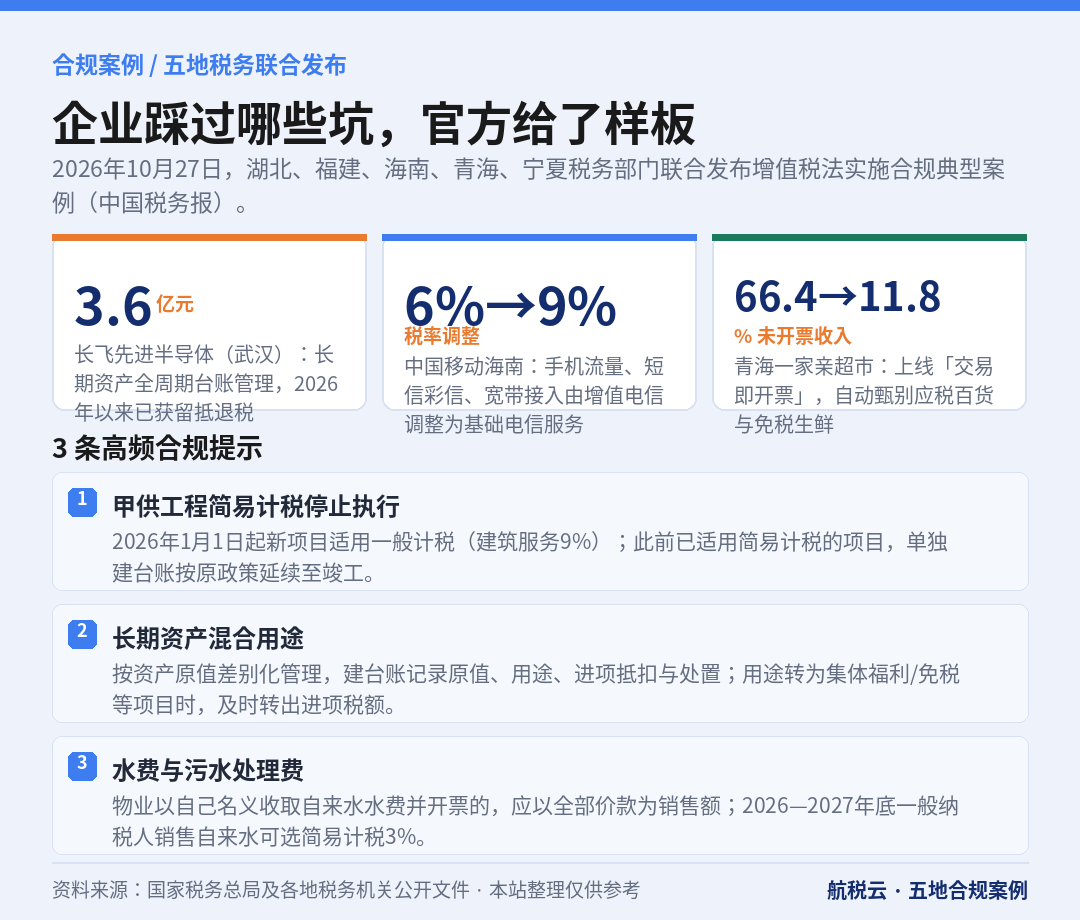
图 3 五地税务联合发布的合规典型案例与 3 条高频提示
四、官方合规案例给出的 3 条提醒
2026 年 10 月 27 日,湖北、福建、海南、青海、宁夏税务部门联合发布增值税法实施合规典型案例(中国税务报),几个数字很能说明问题:长飞先进半导体(武汉)凭借长期资产全周期台账,2026 年以来已申请并获得留抵退税 3.6 亿元;青海一家亲超市上线「交易即开票」后,未开票收入占比由 66.4% 降至 11.8%。
- 甲供工程简易计税停止执行:2026 年 1 月 1 日起,一般纳税人为甲供工程提供的建筑服务不再可选择简易计税,新项目按建筑服务 9% 一般计税;2026 年前已适用简易计税的项目单独建台账,继续按原政策执行至竣工。清包工项目仍可选择简易计税。
- 税目税率调整要重做核算:手机流量、短信彩信、互联网宽带接入由增值电信服务调整为基础电信服务,税率 6% → 9%;企业需重构业务分类核算、规范发票开具、把税率适用嵌入合同校验。
- 长期资产混合用途要建台账:按资产原值差别化管理,逐笔登记名称、类别、购置时间、原值、进项税额,动态跟踪用途变更;一旦转为集体福利、免税等非应税项目,及时作进项税额转出。
常见问题(FAQ)
1. 新申报表全国统一启用了吗?
还没有。目前是部分省份、部分纳税人试点,按「双轨验证、单轨运行、全面推广」推进;非试点纳税人仍使用旧表(2026 年第 6 号公告)。
2. 简易计税征收率统一成多少?
统一为 3%。但要注意特定过渡安排,例如 2026 至 2027 年底物业管理公司中的一般纳税人销售自来水,可选择按 3% 简易计税。
3. 小规模纳税人标准变了吗?
法定年应税销售额 500 万元;自然人直接归为小规模纳税人,不经常发生应税交易的非企业单位可选择按小规模计税。
4. 月 10 万免征还能享多久?
2026 至 2027 年底,月销售额 10 万元(季度 30 万元)以下免征增值税,依据 2026 年第 10 号公告。
5. 水费里的污水处理费能按不征税处理吗?
物业管理公司不属于收取或代为收取污水处理费的法定主体,以自己名义收取自来水水费并开票的,应以收取的全部价款为销售额申报缴纳增值税。
6. 试点纳税人首个申报期要注意什么?
将上期期末余额按规定结转至新表对应栏次;如遇重大疑难业务或系统功能问题,及时向主管税务机关报告。
航税云服务提示
增值税法从「条例」升为「法律」,配套表单、优惠政策、出口退税同步换挡,最考验财务系统的适配能力。航税云可协助企业梳理新旧政策差异、计税方法判定、长期资产台账与发票分类编码校验,做好新表试点前的核算系统准备。
咨询电话:13825258848 官网:www.szatci.com
政策依据:《中华人民共和国增值税法》(主席令第 41 号)、《中华人民共和国增值税法实施条例》(国务院令第 826 号);《关于增值税法施行后增值税优惠政策衔接事项的公告》(2026 年第 10 号);《出口业务增值税和消费税退(免)税管理办法》(2026 年第 5 号);《国家税务总局关于调整增值税纳税申报有关事项的公告》(2026 年第 6 号);国家税务总局青海省税务局、山西省税务局关于增值税及附加税费申报试点的公告及解读;国家税务总局《多地税务部门联合发布落实增值税法合规典型案例》(2026-10-27);北京市税务局《货物和劳务税热点问题(2026 年 10 月)》。
本文为政策解读与实务提示,具体适用以主管税务机关认定为准。
